

Écrit par La rédaction Meilleurtaux .
Mis à jour le
22 Octobre 2026 .
Temps de lecture :
2 min
 La promesse Meilleurtaux
Chez Meilleurtaux nous aspirons à vous aider à prendre de meilleures décisions sur vos finances. Notre combat : vous rendre gagnant sur votre argent en vous donnant toutes les clés de compréhension sur nos offres. Consultez notre méthode de présentation des offres et comment nous nous rémunérons sur chacun de nos services.
- Détails
- Publié le par la Rédaction Meilleurtaux
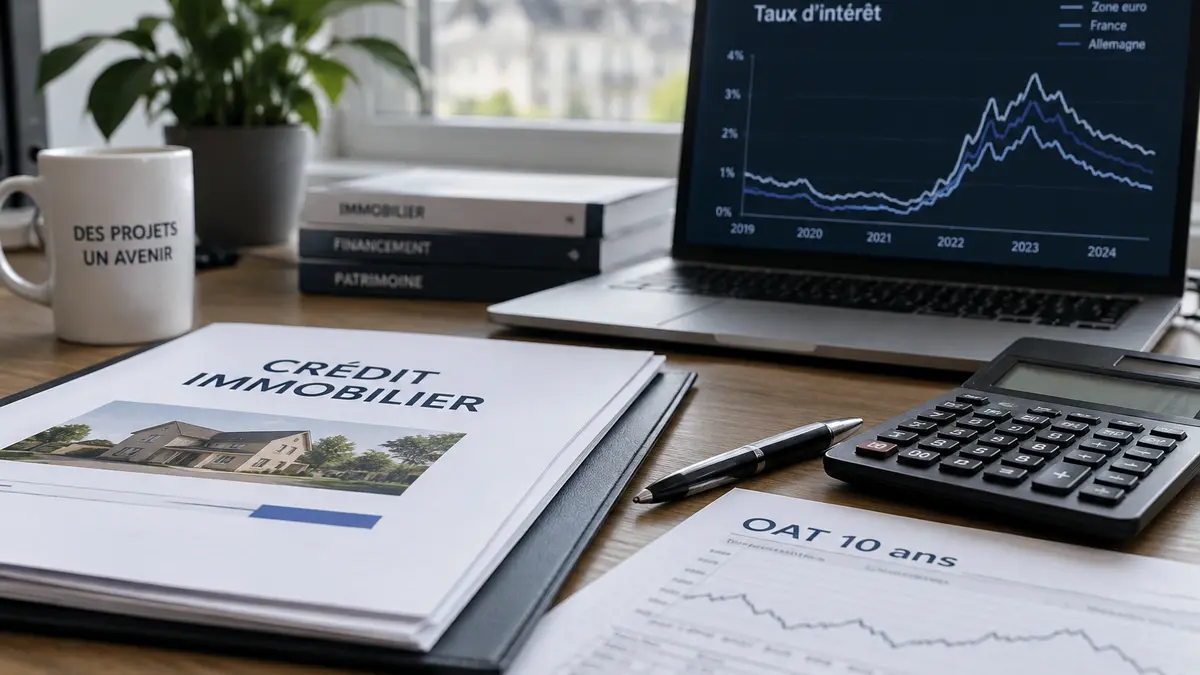
Le taux d’emprunt de l’État français à 10 ans a dépassé 5%, une première depuis 2002. Cette remontée de l’OAT, utilisée comme référence par les banques, interroge sur l’évolution des taux de crédit immobilier et sur le risque lié au taux d’usure.
À retenir
- Le taux à 10 ans de l’État français (OAT) a dépassé 5%, un niveau inédit depuis 2002.
- Les taux moyens sur 20 ans sont évoqués autour de 3,7%, soit plus d’un point sous l’OAT.
- Estimation citée : « des taux à plus de 4% d'ici le premier trimestre 2027 » (Maxime Darmet, AFP).
- Le taux d’usure peut entraîner des refus si les taux montent plus vite que le plafond réglementaire.
Le taux d’emprunt de la France à 10 ans a franchi mercredi le seuil de 5%, un niveau inédit depuis 2002. Ce mouvement concerne les Obligations assimilables du Trésor (OAT), l’un des repères suivis par les banques pour déterminer leurs barèmes de crédit immobilier.
Quel taux pour votre projet ?
OAT à 5% : un repère, pas une traduction immédiate
Une OAT à 5% est un signal fort, mais elle ne se traduit pas mécaniquement sur le crédit immobilier. Habituellement, les banques prêtent à un taux supérieur à l’OAT 10 ans, qui sert de référence à leur coût de refinancement. Aujourd’hui, c’est l’inverse : les taux moyens sur 20 ans sont autour de 3,7%, soit plus d’un point sous l’OAT.
Quelles projections pour les taux ?
Maxime Darmet, économiste chez Allianz Trade, indiquait à l’AFP « des taux à plus de 4% d'ici le premier trimestre 2027 ».
Impact sur le budget des ménages : le point de vigilance
Pour Loïc Cantin, président de la Fédération nationale de l'immobilier (Fnaim), cette hausse « compromettrait la capacité de financement des ménages », car, parallèlement, « la hausse des salaires est insignifiante, le pouvoir d'achat est en diminution, les dépenses alimentaires et énergétiques des ménages augmentent ».
Taux d’usure : un frein possible si les barèmes montent vite
La remontée des taux fait aussi craindre des refus de crédit liés au taux d’usure. Ce plafond correspond au taux maximal autorisé pour un prêt. Il est établi à partir du taux moyen constaté au trimestre précédent, auquel s’ajoute un tiers. En phase de remontée rapide des taux immobiliers, ce mécanisme peut écarter davantage de dossiers.
Le lien a bien été copié
 Vous semblez résider au Luxembourg