


Écrit par Cloé MAGISTER .
Mis à jour le
22 Octobre 2026 .
Temps de lecture :
12 min
 La promesse Meilleurtaux
Chez Meilleurtaux nous aspirons à vous aider à prendre de meilleures décisions sur vos finances. Notre combat : vous rendre gagnant sur votre argent en vous donnant toutes les clés de compréhension sur nos offres. Consultez notre méthode de présentation des offres et comment nous nous rémunérons sur chacun de nos services.
Le crédit renouvelable permet de disposer d’une somme d’argent qui se reconstitue au fil des remboursements. Mais lorsque les utilisations et les échéances s’enchaînent, à terme, le remboursement peut s’étaler dans le temps et peser sur le budget. Le rachat de crédit renouvelable consiste à faire rembourser ce crédit, seul ou avec d’autres emprunts, pour le remplacer par un nouveau prêt. Cette solution peut alléger les mensualités, mais elle entraîne souvent un allongement de la durée de remboursement et peut augmenter le coût total du crédit, notamment en présence de frais supplémentaires.
Fonctionnement, étapes et points à comparer : Meilleurtaux vous explique ce qu’il faut savoir sur le rachat de crédit renouvelable avant de se lancer.
L'essentiel à retenir sur le rachat de crédit renouvelable
- Le rachat de crédit renouvelable consiste à remplacer un crédit renouvelable par un nouveau prêt. Lorsqu’il porte sur plusieurs emprunts ou dettes, il s’agit d’un regroupement de crédits, qui permet de réunir les remboursements en une seule mensualité.
- Il peut simplifier les remboursements et, dans certains cas, alléger la charge financière, notamment en transformant le crédit renouvelable en crédit amortissable.
- Une mensualité plus faible peut s’accompagner d’une durée de remboursement et d’un coût total plus élevés.
- Le TAEG, la durée, le coût total, les frais et l’assurance sont à comparer avant de choisir une offre de rachat de crédit renouvelable.
- Le prêteur évalue votre solvabilité avant de proposer une offre, que vous pouvez comparer librement avec celles d’autres organismes.
Quel taux pour votre projet ?
En quoi consiste le rachat d'un crédit renouvelable ?
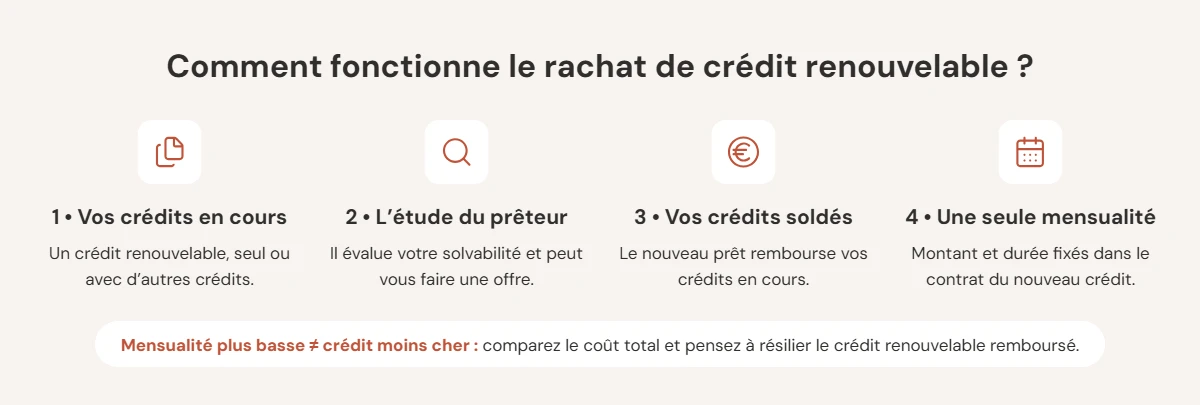
Le rachat d’un crédit renouvelable consiste à faire rembourser un crédit renouvelable par un nouveau crédit, seul ou avec d’autres emprunts dans le cadre d’un regroupement de crédits.
Concrètement, le nouveau prêteur verse les fonds nécessaires pour solder le crédit renouvelable existant. Ce dernier est remboursé au profit du prêt nouvellement constitué, selon les conditions prévues dans le nouveau contrat.
Pour comprendre son fonctionnement, il faut distinguer trois éléments :
- Le crédit renouvelable met à disposition une somme d’argent que vous pouvez utiliser à tout moment en fonction de vos besoins. La réserve se reconstitue au fur et à mesure des remboursements.
- Comme ils présentent souvent des taux élevés pour les petits montants, il peut être utile de les transformer en crédit amortissable classique, parfois moins onéreux.
- L’opération de rachat permet de solder l’intégralité du crédit par anticipation par l'intermédiaire du nouveau prêt, accordé par un autre établissement ou, selon les cas, par le même prêteur, qui devient ou reste le créancier du nouveau prêt.
Bon à savoir
La particularité du rachat de crédit renouvelable est que le remboursement du prêt ne résilie pas le contrat afférent : en ce sens, l’article L314-13 du Code de la consommation dispose que « lorsque l’opération porte sur la totalité du montant restant dû au titre d’un crédit renouvelable, le prêteur rappelle à l’emprunteur la possibilité de résilier le contrat afférent et lui propose d’adresser sans frais la lettre de résiliation signée par l’emprunteur ».
Le crédit renouvelable relève de la législation propre au crédit à la consommation. Son fonctionnement et ses règles sont ainsi encadrés par le Code de la consommation.
Bon à savoir : rachat d'un seul crédit ou regroupement de crédits ?
Un regroupement de crédits réunit au moins deux crédits, ou un crédit et une autre dette, en un seul nouveau prêt : par exemple, un crédit renouvelable et un prêt personnel.
La renégociation ou le rachat d’un seul crédit, ici renouvelable, n’entre pas dans le cadre légal du regroupement.
Quel taux pour votre projet ?
Pourquoi envisager un rachat de crédit renouvelable ?
Le rachat de crédit renouvelable peut être envisagé lorsque vous souhaitez simplifier vos remboursements, modifier les conditions de vos crédits actuels ou adapter la durée de remboursement à votre budget :
- Regrouper plusieurs crédits. Si vous remboursez plusieurs emprunts, dont un ou plusieurs crédits renouvelables, le regroupement permet de les remplacer par un seul nouveau crédit et une seule mensualité auprès d’un même prêteur, pour un budget plus lisible.
- Remplacer un crédit renouvelable par un crédit amortissable. Le crédit amortissable prévoit une mensualité et une durée de remboursement clairement définies dans le contrat, là où le crédit renouvelable met à disposition une somme d’argent qui se reconstitue au fur et à mesure de l’utilisation et des remboursements. Les différences entre le crédit amortissable et renouvelable permettent de mieux mesurer les conséquences d’un changement de financement.
- Alléger la charge budgétaire à terme. Une opération de restructuration peut s’avérer particulièrement utile lorsque l’endettement se constitue de crédits renouvelables de gros montants avec des taux d’intérêts élevés. Un crédit amortissable, généralement sous la forme d’un prêt personnel, peut présenter un coût plus faible.
Attention
L’opération de rachat de crédits n’est pas systématiquement avantageuse selon le taux proposé, la durée retenue et le coût total du nouveau crédit. Tous ces éléments doivent être examinés ensemble pour juger de sa pertinence.
Le conseil Meilleurtaux
Avant d’envisager un rachat, comparez la nouvelle mensualité, la durée de remboursement et le coût total du crédit avec les conditions de vos crédits actuels. Si vos difficultés de remboursement sont déjà importantes, un rachat ne doit pas être vu comme une solution automatique.
Nos conseillers Meilleurtaux se tiennent à votre disposition pour faire le point sur votre situation financière.
La sélection 

Réalisez tous vos projets
- Simulation gratuite
- 100% fiable et rapide
- 100% en ligne
- Paiement au comptant, à crédit ou en plusieurs fois
- Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager
- Voir modalités sur floabank.fr*
Empruntez 2 500 €
sur 12 mois
remboursez 211€/mois
Voir l'offre
sur 12 mois
remboursez 211€/mois
Voir l'offre
Quel taux pour votre projet ?
Quels sont les avantages et les limites d'un rachat de crédit renouvelable ?
Parmi ses principaux avantages, un rachat de crédit renouvelable permet de simplifier vos remboursements et peut réduire votre mensualité.
En contrepartie, la durée de remboursement s’allonge souvent, ce qui augmente en général le coût total du crédit (sauf si le nouveau taux est nettement plus bas).
| Critère | Ce que le rachat de crédit renouvelable peut changer | Point de vigilance |
|---|---|---|
| Échéance | En cas de regroupement, une seule mensualité remplace celles de plusieurs crédits. | Le crédit renouvelable remboursé reste ouvert tant qu’il n’est pas résilié (article L314-13 du Code de la consommation) : réutiliser sa réserve recrée une dette. |
| Mensualité | Elle baisse généralement avec l'allongement de la durée de remboursement. | La baisse de la mensualité est principalement due à l’allongement de la durée et pas nécessairement à un taux plus faible. |
| Taux | Le taux du nouveau crédit peut être inférieur à celui du crédit renouvelable. | Analysez le taux annuel effectif global (TAEG), qui intègre les frais et l’assurance exigée. |
| Durée | Elle peut être allongée pour alléger la mensualité, ou raccourcie. | Plus la durée est longue, plus le montant des intérêts versés augmente. |
| Coût total | Il peut baisser si le contexte économique, le taux et la durée obtenus le permettent. | Il augmente en général quand la durée s’allonge. |
| Frais de dossier | Le prêteur ou l’intermédiaire peut en facturer. | Ils s’ajoutent au coût de l’opération : leur montant doit être connu avant de s’engager. |
| Assurance et garantie éventuelle | Le nouveau prêteur peut exiger une assurance emprunteur, voire une garantie selon les caractéristiques du nouveau prêt. | Leur coût doit faire partie des critères de comparaison. |
Quel taux pour votre projet ?
Comment se déroule un rachat de crédit renouvelable ?
Lorsque le nouveau financement prend la forme d’un crédit à la consommation, voici le détail des principales étapes :
| Étape | Règle | Référence juridique |
|---|---|---|
| Évaluation de la solvabilité | Le prêteur évalue votre capacité à rembourser le nouveau crédit à partir d’informations suffisantes sur votre situation. Il consulte également le fichier national des incidents de remboursement des crédits aux particuliers. | Code de la consommation, article L312-16 |
| Mise en garde | Lorsque le crédit peut induire des risques spécifiques au regard de votre situation financière, le prêteur ou l’intermédiaire doit vous mettre en garde, sans frais. | Code de la consommation, article L312-15-4 (à compter du 20 novembre 2026) ; jusqu'à cette date, article L312-14 (explications et attention sur les conséquences du crédit) |
| Document d’information en cas de regroupement | Lorsque l’opération consiste à regrouper plusieurs crédits, le prêteur ou l’intermédiaire vous remet un document présentant les caractéristiques et le bilan du regroupement, au plus tard avec la fiche d’information précontractuelle. | Code de la consommation, articles R314-19 et R314-20 |
| Offre de crédit | Le prêteur vous remet une offre de contrat précisant les conditions du nouveau crédit, qu’il doit maintenir pendant au moins quinze jours. | Code de la consommation, articles L312-18 et L312-28 |
| Délai de rétractation | Après avoir accepté l’offre, vous disposez de 14 jours calendaires pour vous rétracter, sans avoir à justifier votre décision. | Code de la consommation, article L312-19 |
| Délai avant tout versement | Pendant les 7 jours calendaires suivant l’acceptation du contrat, aucun paiement ne peut être effectué au titre de l’opération, ni par vous ni par le prêteur. | Code de la consommation, article L314-11-1 (à compter du 20 novembre 2026) ; jusqu'au 19 novembre 2026, article L312-25, pour tout crédit à la consommation |
| Remboursement du crédit renouvelable | Dans le cadre d’un regroupement, le nouveau prêteur rembourse directement l’établissement qui détenait le crédit renouvelable. | Code de la consommation, article L314-13 |
Le document d'information remis en cas de regroupement
Dans un regroupement, le prêteur ou l'intermédiaire vous remet un document d'information au plus tard avec la fiche d'information précontractuelle. Il présente notamment :
- le bilan économique de l'opération, en signalant un allongement de la durée ou une hausse du coût total ;
- pour chaque crédit regroupé, le montant et la date de son remboursement anticipé ;
- les indemnités éventuelles de remboursement anticipé ;
- les avertissements sur la perte des assurances et des cautionnements, et sur la situation d'un éventuel co-emprunteur.
Lisez-le avant d'accepter l'offre.
Quel taux pour votre projet ?
Comment comparer les offres et estimer le coût total ?
Pour évaluer un rachat de crédit renouvelable, la règle la plus importante est de ne pas s’arrêter à la mensualité proposée. Comparez le coût total du nouveau crédit avec le montant qu’il vous resterait à payer si vous conserviez vos crédits actuels.
Entre plusieurs offres, le taux annuel effectif global (TAEG) fournit une base de comparaison, à condition de regarder des offres portant sur une durée comparable.
Bon à savoir
Le TAEG exprime le coût annuel du crédit en pourcentage. Il comprend notamment les intérêts et les frais nécessaires à l’obtention du crédit, comme certains frais de dossier ou l’assurance obligatoire imposée par le prêteur (Code de la consommation, article L314-1).
Le TAEG ne peut pas dépasser le taux d’usure applicable à la catégorie du crédit. Ce taux est fixé chaque trimestre par la Banque de France (Code de la consommation, article L314-6).
En résumé, pour comparer les offres de rachat de crédit renouvelable, vérifiez donc :
- Le TAEG, en tenant compte de la durée du crédit. Un taux plus faible ne signifie pas nécessairement que le coût total sera moindre si le remboursement s’étale davantage.
- La durée, car une durée plus longue réduit généralement la mensualité, mais augmente le temps pendant lequel vous payez des intérêts.
- Le coût total du crédit, à comparer avec le coût restant de vos crédits actuels.
- Les frais et l’assurance, en vérifiant leur montant et leur prise en compte dans le TAEG.
Voici un exemple :
Un emprunteur dispose de 3 000 € de revenus nets mensuels et de 600 € de charges, dont le loyer. Il rembourse actuellement 1 030 € par mois, répartis entre un prêt personnel de 22 300 € restant dus et un crédit renouvelable de 6 000 €. Son taux d’endettement, loyer compris, atteint 54,33%.
Après regroupement, il n’aurait plus qu’une mensualité de 340 € (120 mois, TAEG 8%), soit 690 € de moins chaque mois. Son taux d’endettement, loyer compris, passerait à 31,33%. Il est possible d’ajouter une trésorerie supplémentaire d’un montant de 1 500 € ; dans ce cas, la mensualité passe à 358 € et le taux d’endettement à 31,93%.
Sans trésorerie supplémentaire, il remboursera au total 40 800 € (340 € pendant 120 mois), soit environ 12 500 € d’intérêts pour 28 300 € de crédits rachetés.
L’analyse Meilleurtaux
Dans cet exemple, la baisse de mensualité est importante et paraît a priori séduisante, mais elle ne permet pas à elle seule de déterminer si le rachat est financièrement plus avantageux.
Pour le savoir, il faut connaître la durée du nouveau crédit, en comparaison à celles restantes des anciens prêts, ainsi que son TAEG, puis les comparer au coût restant des crédits actuels.
Quel taux pour votre projet ?
Comment faire une demande de rachat de crédit renouvelable ?
Pour demander le rachat d’un crédit renouvelable, vous pouvez vous adresser directement à une banque, à un établissement de rachat de crédit spécialisé ou à un intermédiaire de crédit.
Le prêteur examine votre situation financière et votre capacité de remboursement avant de décider de vous proposer ou non un nouveau crédit.
En cas de refus, si les conditions proposées vous sont défavorables, ou si vous souhaitez comparer plusieurs offres avant de prendre une décision, sachez qu’il est possible de solliciter plusieurs organismes, y compris votre banque actuelle, afin de comparer les conditions proposées.
Le conseil Meilleurtaux
Grâce au simulateur Meilleurtaux de rachat de crédits conso, vous pouvez estimer gratuitement une mensualité adaptée à vos besoins actuels et les conditions associées.
Comparez plusieurs propositions à travers le TAEG, la durée, la mensualité et le coût total du nouveau crédit avant de choisir l’offre la plus adaptée à votre situation.
FAQ : vos questions fréquentes sur le rachat de crédit renouvelable
Quels crédits peut-on regrouper avec un crédit renouvelable ?
Une opération de regroupement réunit au moins deux crédits, ou un crédit et une dette, en un seul contrat. Un crédit renouvelable peut ainsi faire l’objet d’une opération de restructuration avec d'autres crédits à la consommation, comme un prêt personnel.
Peut-on racheter un crédit renouvelable en étant inscrit au FICP ?
En principe, l'inscription au fichier des incidents de remboursement des crédits aux particuliers (FICP) n'interdit pas d'obtenir un crédit. Le prêteur consulte toutefois ce fichier pour évaluer la solvabilité, et prend en compte une éventuelle inscription avant d'accorder ou non le crédit.
Que deviennent mes assurances et garanties après un rachat ?
Après le remboursement anticipé, l'emprunteur perd le bénéfice des assurances qui garantissaient le remboursement des crédits regroupés, conformément à l’article R314-20 du Code de la consommation. Une nouvelle assurance peut offrir des garanties moindres et proposer de nouveaux délais de carence ou franchises, que nous vous conseillons de bien analyser avant toute souscription.
Faut-il résilier son crédit renouvelable après un rachat ?
Oui, car le remboursement anticipé du crédit renouvelable ne met pas fin au contrat. Lorsque le rachat porte sur la totalité du montant dû, le prêteur rappelle la possibilité de résilier et propose d'envoyer sans frais la lettre de résiliation signée par l'emprunteur.
Peut-on inclure un crédit immobilier dans le rachat d'un crédit renouvelable ?
Oui, une opération de regroupement peut inclure un crédit immobilier. Si sa part reste sous le seuil de 60% fixé par décret, les règles du crédit à la consommation s'appliquent ; au-delà, celles du crédit immobilier prévalent (article R314-18 du Code de la consommation). Un regroupement garanti par une hypothèque relève toujours du crédit immobilier.
*Floa - SA au capital de 72 297 200€ - RCS Bordeaux 434 130 423 - Imm G7, 71 rue Lucien Faure, 33300 Bordeaux - Orias N° : 07028160
Le lien a bien été copié
Ça peut vous intéresser
- Carte crédit renouvelable : comment cela fonctionne ?
- Crédit renouvelable urgent : comment l'avoir ?
- Crédit pour Noël : quelles solutions pour financer vos achats ?
- Crédit renouvelable sans justificatif : ce qu'il faut savoir
- Crédit amortissable ou renouvelable ? Les différences à connaître
- Crédit à la consommation et Black Friday : nos conseils
 Vous semblez résider au Luxembourg




