Écrit par La rédaction Meilleurtaux .
Mis à jour le
17 Novembre 2026 .
Temps de lecture :
3 min
 La promesse Meilleurtaux
Chez Meilleurtaux nous aspirons à vous aider à prendre de meilleures décisions sur vos finances. Notre combat : vous rendre gagnant sur votre argent en vous donnant toutes les clés de compréhension sur nos offres. Consultez notre méthode de présentation des offres et comment nous nous rémunérons sur chacun de nos services.
- Détails
- Publié le par la Rédaction Meilleurtaux
Paiements fractionnés, mini-crédits et découverts seront davantage encadrés à partir du 20 novembre. Le contrôle de solvabilité et l’information des clients vont notamment être renforcés.
À retenir
- Le nouveau cadre s’appliquera à partir du 20 novembre.
- Les créances jusqu’à 100 000€ seront intégrées au crédit à la consommation.
- La solvabilité devra être vérifiée avant de nouvelles demandes de découvert.
- À partir de 200€, le FICP devra être consulté.
- Les publicités devront rappeler qu’un crédit doit être remboursé.
Le crédit à la consommation va couvrir davantage d’opérations. La réforme vise les mini-crédits, les paiements en plusieurs fois, les reports d’échéance et certaines autorisations de découvert, jusqu’ici partiellement exemptés des règles protectrices.
Un périmètre élargi pour les petits financements
Jusqu’à présent, les prêts inférieurs à 200€ ou supérieurs à 75 000€, ainsi que ceux remboursables en 3 mois ou moins, échappaient au cadre du crédit à la consommation. Dès le 20 novembre, toutes les créances jusqu’à 100 000€ entreront dans ce dispositif, quelle que soit leur durée.
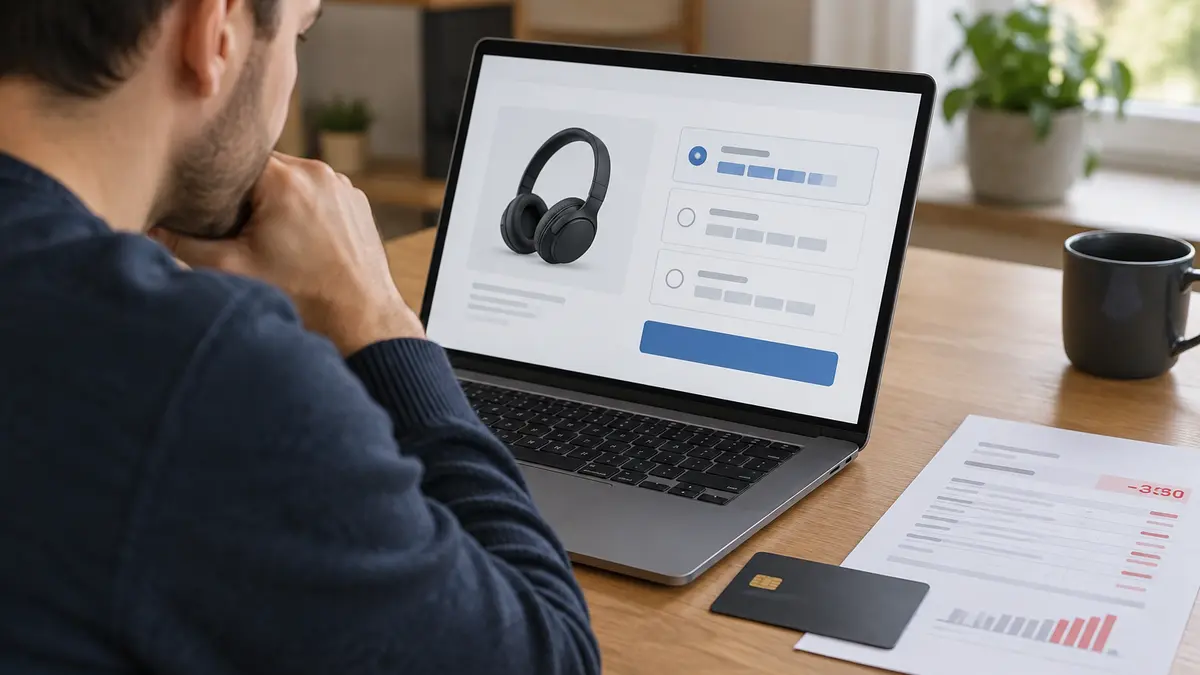
Cette évolution répond à la progression des facilités de paiement dans l’e-commerce. Leur accès simple peut toutefois aggraver les difficultés de ménages fragiles et leur présence augmente dans les dossiers de surendettement.
Quel taux pour votre projet ?
Quelles contraintes pour les prêteurs ?
Les publicités devront afficher la mention : « Attention ! Un crédit coûte de l'argent et doit être remboursé ». Elles ne pourront plus présenter ces solutions comme faciles d’accès ni minimiser leur coût.
Les documents remis avant et après la conclusion du contrat devront aussi mieux expliquer le droit de rétractation, les conséquences d’un impayé et les services associés, comme l’assurance. L’étude de solvabilité sera approfondie, avec un niveau d’analyse adapté au montant, à la durée et au risque : un prêt personnel de 20 000€ ne sera pas examiné comme un paiement en 3 fois de 150€.
En cas de difficultés, les établissements devront proposer une renégociation et orienter gratuitement leurs clients vers des services de conseil spécialisés dans l’endettement.
Découverts : le contrôle pourrait limiter l’accès
Les nouvelles demandes d’autorisation de découvert devront faire l’objet d’une évaluation des revenus, des charges et du patrimoine. À partir de 200€, le FICP devra aussi être consulté. Cette exigence existe déjà pour les découverts remboursables au-delà de 30 jours, mais pas pour ceux de 30 jours ou moins.
Les autorisations accordées avant le 20 novembre ne sont pas concernées. Le secteur redoute néanmoins un accès plus difficile pour les clients fragiles, qui utilisent parfois ce mécanisme pour éviter un incident en fin de mois.
Quel taux pour votre projet ?
Les paiements fractionnés moins différenciés
Les facilités de paiement et les petits prêts personnels devront eux aussi être précédés d’une analyse de solvabilité. Seules certaines opérations de moins de 200 euros, remboursables en 3 mois au maximum avec des intérêts négligeables ou inexistants, pourront éviter la consultation du FICP.
La frontière entre paiement fractionné et crédit classique sera donc moins nette. L’avantage de simplicité qui soutenait le succès de ces solutions pourrait s’atténuer, voire disparaître.
Le lien a bien été copié


 Vous semblez résider au Luxembourg