


(4.8 / 5 - 26052 avis)
Paris, le 15/10/2026 – Face à l'augmentation continue des dépenses de santé et aux préoccupations croissantes liées au pouvoir d'achat, le coût de la complémentaire santé reste un sujet de préoccupation majeur pour de nombreux Français. Si cette couverture demeure indispensable pour limiter le reste à charge et accéder à des soins dans de bonnes conditions, son prix varie fortement selon l'âge, la composition du foyer et le lieu de résidence. Chaque année, les écarts tarifaires observés sur le marché soulignent les inégalités auxquelles sont confrontés les assurés au moment de choisir leur contrat. Derrière cette réalité se cachent à la fois d'importantes disparités territoriales, d'un département à l'autre, la facture peut varier de plusieurs dizaines d'euros chaque mois, ainsi que des écarts particulièrement marqués selon le profil.
Les quatre profils étudiés :
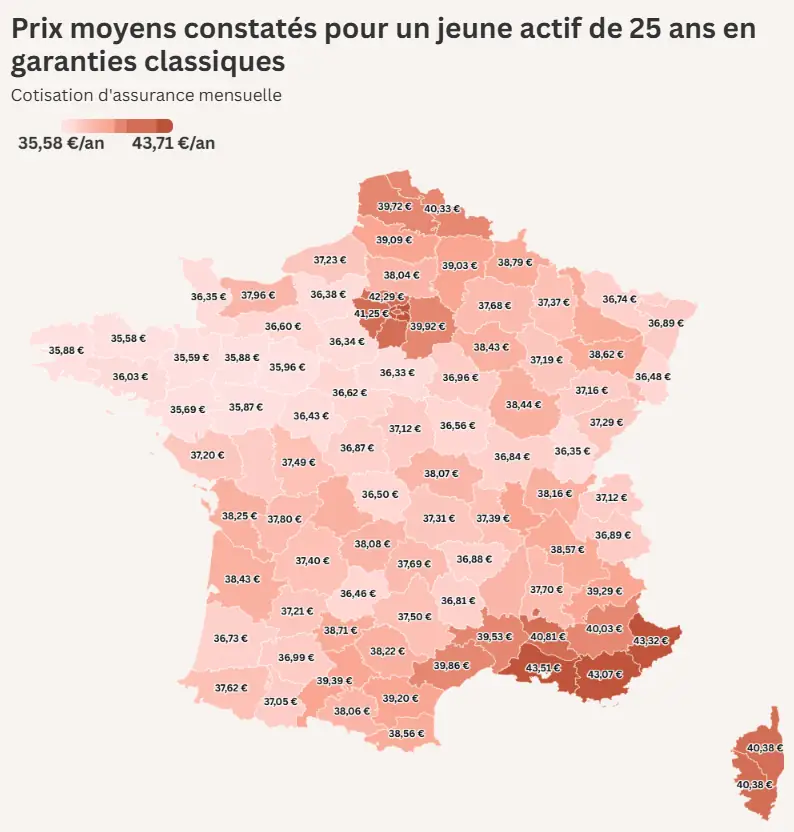
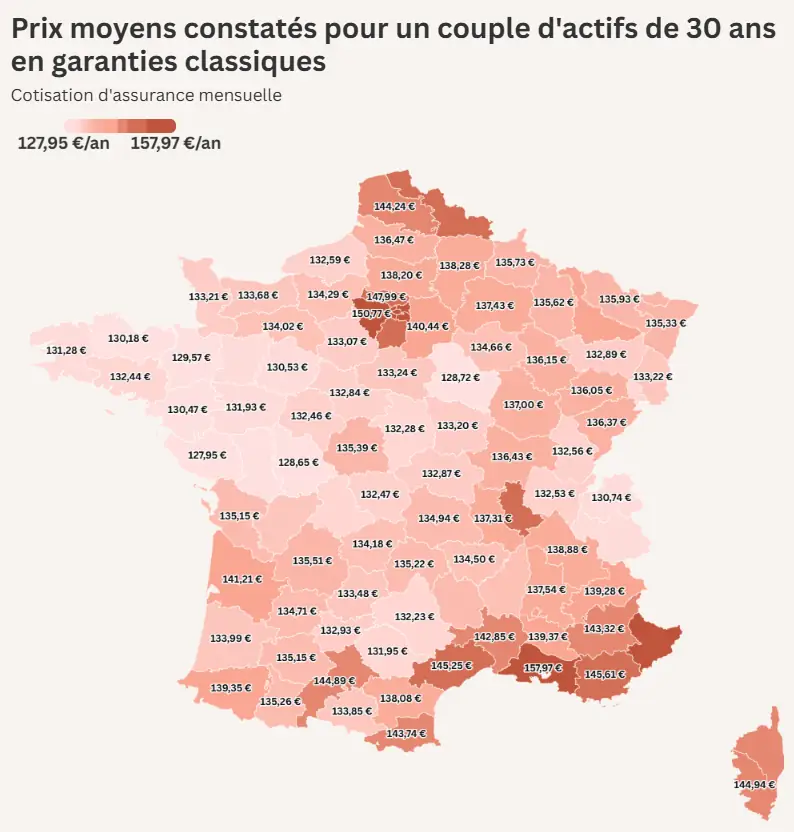
Si la complémentaire santé reste indispensable pour limiter les dépenses de santé des ménages, son coût continue de progresser pour une large partie des assurés. En 2026, les jeunes actifs paient en moyenne 38,20 € par mois pour bénéficier d'une couverture santé classique. La situation est tout autre pour les familles. Pour un couple avec deux enfants, la cotisation moyenne atteint 137,14 € par mois. Entre les consultations médicales, les frais d'optique, les soins dentaires ou encore les dépenses liées à la santé des enfants, disposer d'une couverture adaptée représente un coût important pour de nombreux foyers.
“La complémentaire santé constitue aujourd'hui un véritable poste de dépenses pour les ménages. Les familles restent particulièrement exposées en raison du nombre de bénéficiaires couverts et de leurs besoins de santé souvent plus diversifiés”, explique Samuel Bansard, directeur des activités de comparaison d'assurances de Meilleurtaux.
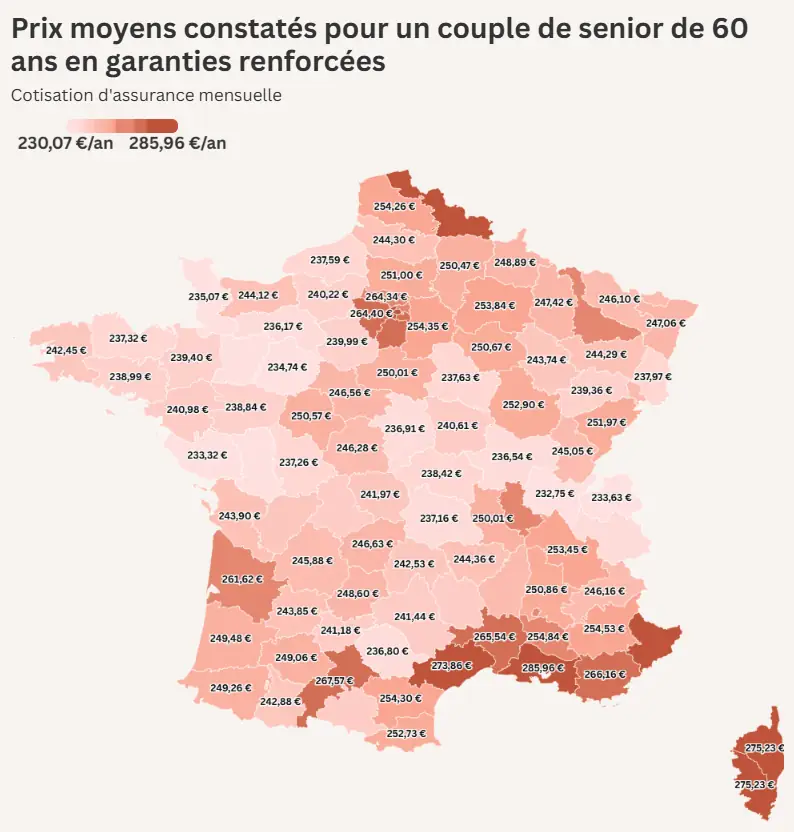
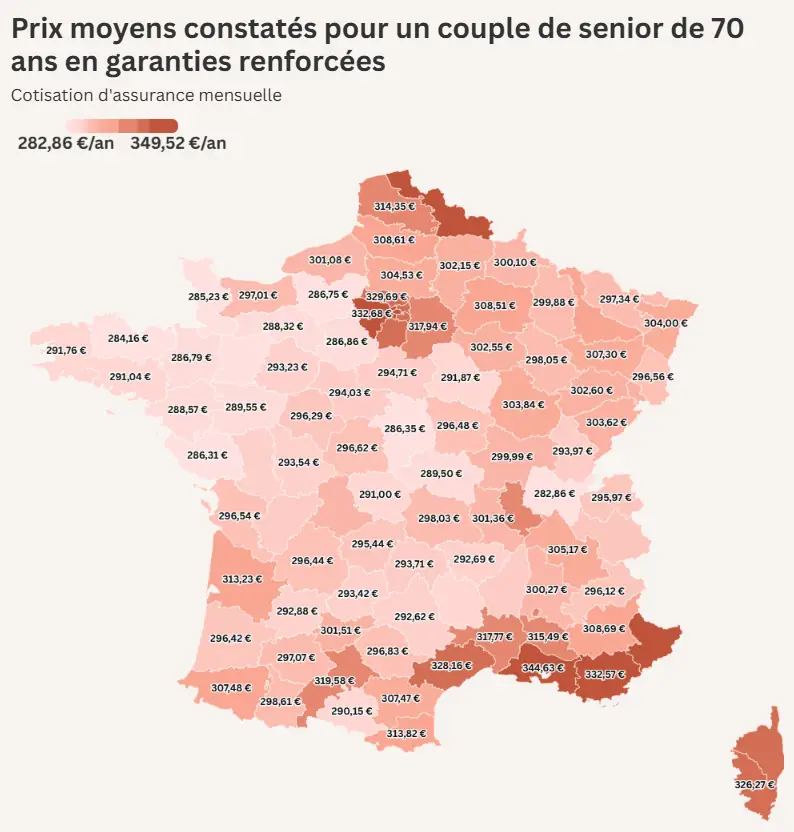
Les seniors, quant à eux, demeurent les moins bien lotis. Les couples de 60 ans souscrivant des garanties renforcées voient leur cotisation moyenne s'envoler à 248,82 € par mois. La même tendance est observée pour les couples de 70 ans, dont le coût moyen s'établit à 303,53 € mensuels, soit environ 55 € de plus que le couple sexagénaire.
“Les retraités demeurent les assurés qui supportent les cotisations les plus élevées du marché en raison de besoins de santé plus importants et d'un recours plus fréquent aux soins”, analyse Samuel Bansard.
L'âge demeure ainsi l'un des principaux facteurs de variation des tarifs. Entre un jeune actif et un couple de 70 ans, le coût d'une complémentaire santé est près de 8 fois plus élevé, illustrant le poids croissant des dépenses de santé tout au long de la vie et des besoins différents.
L'étude met en lumière un autre phénomène majeur : la géographie demeure un facteur déterminant dans le prix d'une complémentaire santé. L'étude met en évidence des différences tarifaires importantes selon les départements, avec une opposition persistante entre certaines zones de l'Ouest de la France et les territoires franciliens ou méditerranéens.
Pour les jeunes actifs, les départements les moins chers se situent dans le Grand Ouest et en Bretagne. Les Côtes-d'Armor, le Maine-et-Loire, la Loire-Atlantique et l'Ille-et-Vilaine affichent ainsi des cotisations parmi les plus accessibles du territoire, proches de 36 € par mois. À l'inverse, les Bouches-du-Rhône, les Alpes-Maritimes, les Hauts-de-Seine et le Val-de-Marne concentrent les tarifs les plus élevés, dépassant 43 € mensuels.
La même logique se retrouve pour les familles. La Vendée, la Vienne et l'Yonne figurent parmi les départements les plus abordables pour un couple avec deux enfants, avoisinant les 130 € par mois. À l'opposé, les Bouches-du-Rhône, Paris, les Alpes-Maritimes et les Hauts-de-Seine enregistrent les prix les plus élevés, avec des cotisations dépassant régulièrement les 150 € par mois, soit une différence de 80 € avec les départements les moins onéreux.
Les écarts sont tout aussi visibles chez les seniors. Pour un couple de 60 ans, les Deux-Sèvres, la Vendée et l'Ain affichent les niveaux de cotisation les plus faibles du pays autour des 230 €/mois. À l'autre extrémité du classement, les Bouches-du-Rhône, les Alpes-Maritimes et Paris se distinguent à nouveau par des tarifs particulièrement élevés, supérieurs à 280 €/mois. La situation est similaire pour les couples septuagénaires. Paris, les Bouches-du-Rhône, les Hauts-de-Seine et les Alpes-Maritimes occupent les premières places des départements les plus onéreux, atteignant 350 € par mois pour Paris et 345 € pour les Bouches-du-Rhône, soit environ 70 € de plus par mois qu'un couple de 60 ans.
“Pour deux ménages présentant exactement le même profil, le simple fait de résider dans un département différent peut représenter plusieurs centaines d'euros d'écart sur une année”, souligne Samuel Bansard.
Dans un contexte marqué par de fortes disparités tarifaires selon les profils et les territoires, la question du choix de la complémentaire santé devient plus stratégique que jamais. Les Français sont aujourd'hui confrontés à un double enjeu : maintenir un niveau de protection adapté à leurs besoins tout en maîtrisant un budget de plus en plus contraint.
La première recommandation consiste à comparer régulièrement les offres disponibles sur le marché. Les écarts de prix entre organismes peuvent être importants pour des niveaux de garanties similaires. Une comparaison périodique permet non seulement d'identifier les contrats les plus compétitifs, mais aussi de vérifier que les garanties souscrites correspondent toujours aux besoins réels de l'assuré.
Cette vigilance est particulièrement importante lors des grandes étapes de la vie. L'arrivée d'un enfant, le départ à la retraite ou encore l'évolution de l'état de santé peuvent modifier significativement les besoins de couverture. Un contrat adapté quelques années auparavant ne l'est plus nécessairement aujourd'hui. Réévaluer régulièrement son niveau de garanties permet souvent de trouver un meilleur équilibre entre protection et budget.
Analyser les postes de dépenses réellement utilisés est également essentiel. Les besoins en optique, en dentaire, en médecine courante ou en hospitalisation varient fortement d'un assuré à l'autre. Une couverture mieux ciblée peut permettre de maîtriser ses dépenses tout en conservant une protection adaptée.
“Dans un contexte où la maîtrise des dépenses demeure une préoccupation majeure pour les ménages, comparer les contrats et adapter régulièrement sa couverture apparaît plus que jamais comme un levier essentiel pour préserver son pouvoir d'achat sans sacrifier sa protection santé”, conclut Samuel Bansard.
Créé en 1999, le Groupe Meilleurtaux est devenu la référence française sur l'ensemble des services financiers (placements, assurances et crédits) au service des particuliers comme des professionnels. Dans un environnement financier complexe et face à une multitude d'offres souvent difficiles à décrypter, Meilleurtaux déploie quotidiennement l'expertise de ses équipes et la puissance de sa technologie pour sélectionner les solutions les plus économiques, performantes et adaptées aux besoins spécifiques de chacun. Fidèle à ses valeurs de transparence, d'impartialité et de proximité, le groupe accompagne ses clients à chaque étape de leurs projets pour leur offrir un accès simple et clair à la meilleure information financière et assurantielle.
L'étude exclusive de Meilleurtaux a été effectuée sur la base du montant des primes de complémentaires santé proposées par ses assureurs partenaires sur le mois de septembre 2026.
Agence The Arcane – Mathieu Loth-Boyer : +33 6 89 21 98 76 /
Meilleurtaux – Bérengère Guichard, Directrice Communication : +33 7 79 31 24 42 /
Libérez le potentiel de vos projets : préparez-les, suivez-les, accomplissez-les.
Meilleurtaux PlacementSuivez la performance de tous vos contrats (assurance vie, retraite, immobilier, défiscalisation) et re-versez facilement. Garantie 0 paperasse.
Meilleurtaux PartenairesSécurisez votre chiffre d’affaires immobilières, gagnez en efficacité lors des premières visites, développez votre business au delà de l’immobilier et travaillez votre image et votre réputation.

 Vigilance fraude et accompagnement
Attention, vous pouvez être sollicités par de faux conseillers Meilleurtaux vous proposant des
crédits et/ou vous demandant de transmettre des documents, des fonds, des coordonnées bancaires,
etc.
Soyez vigilants · Meilleurtaux ne demande jamais à ses clients de verser sur un compte les sommes
prêtées par les banques ou bien des fonds propres, à l’exception des honoraires des courtiers. Les
conseillers Meilleurtaux vous écriront toujours depuis une adresse mail xxxx@meilleurtaux.com
Vous avez un doute sur l’un de vos contacts ou pensez être victime d’une fraude ? Consultez notre guide.
 Vous semblez résider au Luxembourg


