



Écrit par Enzo VIDY .
Mis à jour le
22 Octobre 2026 .
Temps de lecture :
9 min
 La promesse Meilleurtaux
Chez Meilleurtaux nous aspirons à vous aider à prendre de meilleures décisions sur vos finances. Notre combat : vous rendre gagnant sur votre argent en vous donnant toutes les clés de compréhension sur nos offres. Consultez notre méthode de présentation des offres et comment nous nous rémunérons sur chacun de nos services.
Vous hésitez entre solliciter votre banque et passer par un intermédiaire pour trouver le financement de votre achat ? Le courtier immobilier, ou plus exactement le courtier en crédit immobilier, intervient sur le financement de votre projet, et non sur l’achat ou la vente du bien. Avec Meilleurtaux, lui-même courtier en crédit immobilier, découvrez ce qu’est un courtier, ce qu’il fait concrètement, ce qu’il peut vous apporter et comment le choisir.
L’essentiel à retenir sur le courtier immobilier
- Le courtier immobilier accompagne l’emprunteur dans sa recherche de financement, prépare son dossier et compare les offres de plusieurs prêteurs, sans garantir l’obtention du crédit.
- Il peut faire gagner du temps en centralisant les démarches et en assurant le suivi du dossier.
- Un écart de taux peut réduire le coût des intérêts sur la durée du prêt, mais l’économie dépend des conditions obtenues et des éventuels honoraires du courtier.
- Avant de s’engager, il est important de vérifier l’immatriculation du courtier à l’ORIAS, de comprendre sa rémunération et de connaître les caractéristiques du service de conseil proposé.
Quel taux pour votre projet ?
Qu’est-ce qu’un courtier en prêt immobilier ?
Un courtier en prêt immobilier est un intermédiaire en opérations de banque et en services de paiement (IOBSP), immatriculé à l’ORIAS, qui présente, propose ou aide à conclure un crédit immobilier pour le compte de l’emprunteur. C’est l’établissement prêteur, et non le courtier, qui accorde le prêt : le choix entre courtier ou banque porte donc sur la façon de rechercher et de comparer les financements.
La loi qualifie d’IOBSP la personne qui exerce cette activité à titre habituel, contre une rémunération ou toute autre forme d’avantage économique. Le courtier relève de la catégorie des courtiers en opérations de banque et en services de paiement (COBSP) : il agit en vertu d’un mandat de son client, ne reçoit aucun mandat d’un établissement de crédit et n’est pas tenu de travailler avec un seul prêteur. Il peut négocier les conditions du crédit avec les prêteurs, sans pouvoir garantir l’obtention du prêt ni un taux particulier.
Que fait un courtier immobilier concrètement ?
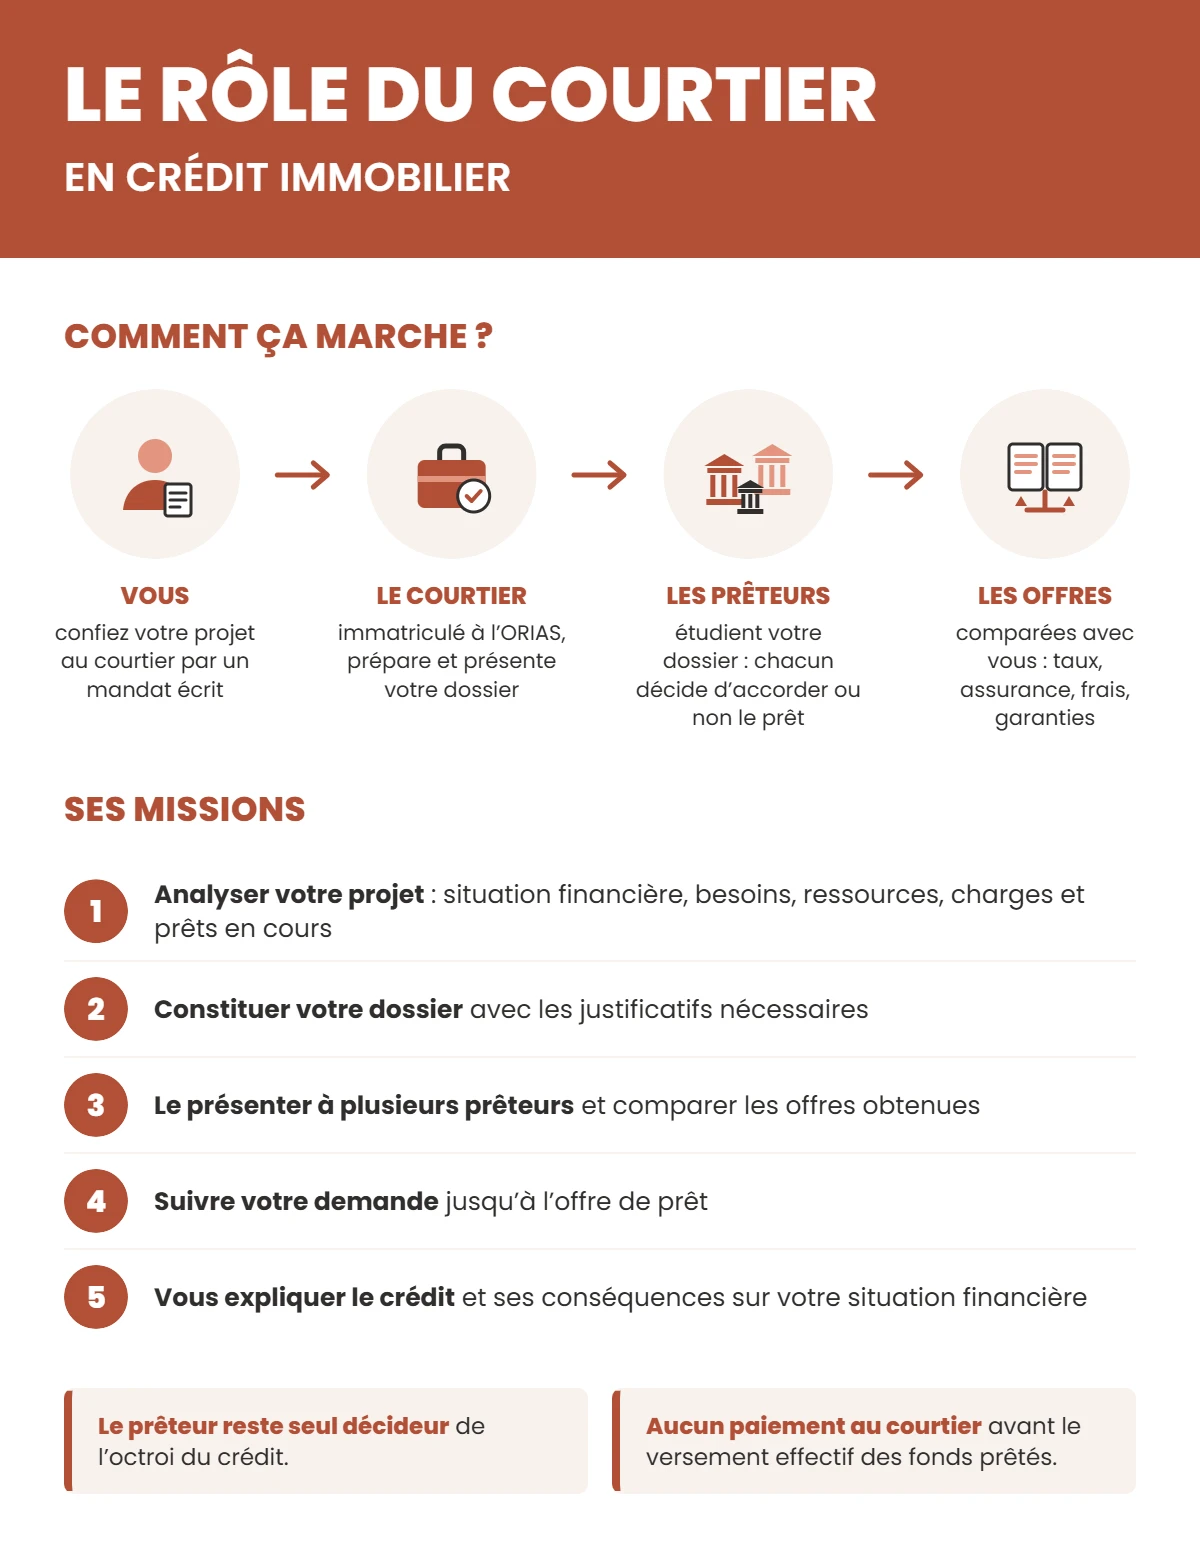
Le courtier immobilier accompagne l’emprunteur dans sa recherche de financement, de l’analyse de son projet jusqu’au suivi de sa demande de prêt. Il prépare le dossier, le présente aux établissements prêteurs et compare les offres obtenues. Le prêteur reste seul décideur de l’octroi du crédit.
Ses principales missions sont les suivantes :
- Analyser le projet en étudiant la situation financière de l’emprunteur, ses besoins, ses ressources, ses charges et ses prêts en cours.
- Constituer le dossier en réunissant les justificatifs nécessaires à l’étude de la demande de financement.
- Présenter le dossier à plusieurs prêteurs et comparer les offres obtenues (taux, assurance, frais, garanties).
- Suivre la demande jusqu’à l’offre de prêt en assurant les échanges avec les établissements prêteurs et en informant l’emprunteur de l’avancement du dossier.
- Expliquer les caractéristiques du crédit et attirer l’attention de l’emprunteur sur ses conséquences pour sa situation financière.
Dans l’exercice de ses missions, le courtier doit agir de manière honnête, équitable, transparente et professionnelle, en tenant compte des intérêts de son client.
Bon à savoir
Pour comparer les offres, fiez-vous au taux annuel effectif global (TAEG), qui intègre notamment l’assurance exigée et les frais de courtage.
Quel taux pour votre projet ?
Quels avantages à passer par un courtier ?
Faire appel à un courtier en crédit immobilier peut simplifier vos démarches et vous aider à comparer les offres de plusieurs établissements prêteurs. Vous pouvez aussi commencer par une simulation de prêt. Le résultat dépend de votre dossier et de la décision du prêteur.
Un gain de temps
En centralisant les démarches et en préparant un dossier commun à plusieurs prêteurs, le courtier peut limiter les allers-retours et faciliter le suivi de votre demande. Chez Meilleurtaux, un conseiller fait avancer votre financement :
- Il prend en charge les démarches prévues dans le cadre de son accompagnement.
- Il vous informe de l’avancement du dossier par e-mail et par téléphone.
- Il vous accompagne à chaque étape de votre recherche de financement.
Un accompagnement
Le courtier vous aide à comprendre et à comparer les offres, leurs conditions et leurs conséquences sur votre situation financière. Cet accompagnement peut faciliter votre choix, sans garantir l’obtention d’un prêt ni un taux particulier.
Il peut également vous renseigner sur les aides à l’accession, comme le prêt à taux zéro (PTZ) et le prêt d’accession sociale (PAS), selon votre situation et les conditions d’éligibilité.
Combien peut-on économiser avec un courtier ?
Une différence de taux, même faible, peut représenter plusieurs milliers d’euros sur la durée d’un crédit immobilier. Le montant de l’économie dépend toutefois des conditions réellement obtenues et du profil de l’emprunteur.
Exemple fictif pour un prêt de 200 000 € sur 15 ans, à mensualités constantes avec un taux d’assurance emprunteur de 0,30%, dans les deux scénarios :
| Exemple fictif (200 000 € sur 15 ans, taux fixe) | Taux hypothétique de 3,50% | Taux hypothétique de 3,20% |
|---|---|---|
| Mensualité hors assurance | 1 430 € | 1 400 € |
| Assurance emprunteur (0,30% du capital initial par an) | 50 € par mois | 50 € par mois |
| Intérêts totaux | 57 358 € | 52 087 € |
| Coût total, assurance comprise | 66 358 € | 61 087 € |
Dans cet exemple, à assurance identique, un écart de 0,30 point réduit la mensualité d’environ 30 € et le coût total d’environ 5 271 € sur 15 ans, avant déduction des éventuels honoraires du courtier. Ces chiffres illustrent l’effet d’un écart de taux et ne constituent pas une économie garantie. Les exemples ne chiffrent pas le TAEG.
Les honoraires éventuels du courtier doivent être déduits de l’économie réalisée pour évaluer le gain net. Leur montant dépend des conditions de prestation proposées.
Le TAEG de l’offre réelle, qui inclut notamment l’assurance emprunteur et les éventuels honoraires du courtier, ne peut pas dépasser le taux d’usure. Au 1er octobre 2026, ce seuil est fixé à 4,68% pour les prêts immobiliers à taux fixe d’une durée de 10 ans à moins de 20 ans.
Quel taux pour votre projet ?
Combien coûte un courtier immobilier ?
Les frais et la rémunération du courtier sont convenus par écrit avant toute opération, et rien ne peut lui être versé avant le déblocage effectif des fonds prêtés, qu’il s’agisse de frais de dossier, de démarches ou de commission.
Le courtier doit aussi indiquer s’il est rémunéré par le prêteur, en plus des honoraires du courtier éventuellement facturés au client.
Comment choisir et contrôler son courtier ?
Avant de vous engager, vérifiez que votre courtier est bien immatriculé à l’ORIAS, l'organisme qui tient le registre unique des intermédiaires en banque, assurance et finance. Consultez le registre de l’ORIAS en ligne et vérifiez que la catégorie d’immatriculation correspond à son activité. Le courtier doit vous communiquer son numéro et les moyens de vérifier son inscription.
À l’entrée en relation, il doit également vous transmettre plusieurs informations sur son activité, ses recours et sa rémunération. S’il propose un service de conseil, faites-vous préciser la nature de ce conseil et la gamme de crédits étudiée.
| Ce que le courtier doit vous communiquer | Ce que dit la réglementation |
|---|---|
| Identité et immatriculation | Son nom ou sa dénomination sociale, son adresse professionnelle, sa catégorie d’intermédiaire, son numéro ORIAS et les moyens de vérifier son inscription. |
| Relations avec les établissements | Pour les catégories concernées, les établissements avec lesquels il a réalisé plus d’un tiers de son chiffre d’affaires de courtage l’année précédente, ainsi que les participations de plus de 10% détenues dans son capital par certains établissements financiers. |
| Recours et réclamations | Les procédures à suivre en cas de réclamation ou de litige, avec les coordonnées des interlocuteurs concernés. |
| Coordonnées de l’ACPR | Les coordonnées de l’Autorité de contrôle prudentiel et de résolution. |
| Rémunération | Les frais et la rémunération convenus par écrit ou sur un support durable, ainsi que l’existence et les modalités de calcul d’une éventuelle rémunération versée par le prêteur. |
Cette vérification protège aussi des faux courtiers, qui réclament par exemple un paiement avant le versement des fonds.
Que recouvre « conseiller indépendant » ?
Le service de conseil est facultatif et distinct de l’activité d’intermédiation. Il consiste à formuler des recommandations personnalisées à partir de la situation et des besoins de l’emprunteur. Il peut porter sur le crédit immobilier ou à la consommation, mais pas sur le regroupement de crédits.
L’appellation « conseiller indépendant » est encadrée par la loi. Le professionnel doit fonder ses recommandations sur un nombre suffisamment important de contrats de crédit disponibles sur le marché et ne percevoir, pour ce conseil, aucune rémunération ni aucun avantage économique d’un prêteur ou d’un intermédiaire. Seule une rémunération éventuelle versée par le client est admise.
Dès l’entrée en relation, le courtier doit indiquer s’il propose un service de conseil. Avant la conclusion du contrat de conseil, il doit préciser s’il est indépendant, si ses recommandations portent sur sa propre gamme ou sur une gamme étendue de crédits disponibles sur le marché, et si ce service entraîne des frais pour le client.
Quel taux pour votre projet ?
Questions fréquentes sur le courtier en prêt immobilier (FAQ)
Quelle formation faut-il pour exercer comme courtier en crédit immobilier ?
Un courtier doit justifier d’un diplôme d’études supérieures de niveau 6 ou d’une formation professionnelle de 150 heures. Une expérience d’un an dans des fonctions liées aux opérations de banque, complétée par quarante heures de formation, est aussi admise. Il doit ensuite suivre une formation continue.
Quelle différence entre un courtier immobilier et un agent immobilier ?
Le courtier en crédit immobilier intervient dans la recherche de financement : il accompagne l’emprunteur dans ses démarches de prêt et doit être immatriculé à l’ORIAS. L’agent immobilier intervient dans les transactions immobilières, notamment l’achat, la vente ou la location de biens, et doit détenir une carte professionnelle délivrée par la chambre de commerce et d’industrie (CCI).
Faut-il signer un mandat avec un courtier, et que contient-il ?
Oui. Avant de commencer ses démarches, le courtier doit obtenir un mandat écrit du client. Ce mandat mentionne la nature et les conditions des opérations qu'il peut accomplir. Il précise notamment l'identité des parties, leurs obligations, sa durée, la rémunération du courtier et une clause sur les litiges.
Mon constructeur de maison me propose un financement : est-ce un courtier ?
Pas forcément. Un constructeur de maisons individuelles qui intervient dans la recherche d’un financement peut relever d’une catégorie d’intermédiaire mandaté par un établissement prêteur, selon les conditions de son activité. À l’inverse, un courtier en crédit agit sous mandat du client et ne peut pas recevoir de mandat d’un établissement prêteur. Dans les deux cas, vérifiez l’immatriculation de l’intermédiaire sur le registre de l’ORIAS avant de vous engager.
Que faire en cas de désaccord avec son courtier ?
Avant la signature du mandat, le courtier doit remettre les coordonnées pour adresser une réclamation et celles du médiateur de la consommation, ainsi que celles de l'ACPR. En cas de désaccord, l'emprunteur peut d'abord écrire au service indiqué, puis saisir le médiateur.
Le lien a bien été copié
Ça peut vous intéresser
- Crédit immobilier sans apport - Prêt à 110%
- Frais de dossier de prêt immobilier : Quel coût ? Peut-on les négocier ?
- Caution ou hypothèque : quelle garantie pour son prêt immobilier ?
- Prêt immobilier et chômage : peut-on emprunter sans emploi en 2026 ?
- Reste à vivre : le comprendre et le calculer pour votre crédit immobilier
- Achat dans l'ancien : avantages, pièges à éviter et conseils
- Caution bancaire : fonctionnement, coût et avantages pour votre prêt
- Taxe foncière : calcul, montant moyen et exonérations en 2026
 Vous semblez résider au Luxembourg





