Écrit par La rédaction Meilleurtaux .
Mis à jour le
29 Septembre 2026 .
Temps de lecture :
3 min
 La promesse Meilleurtaux
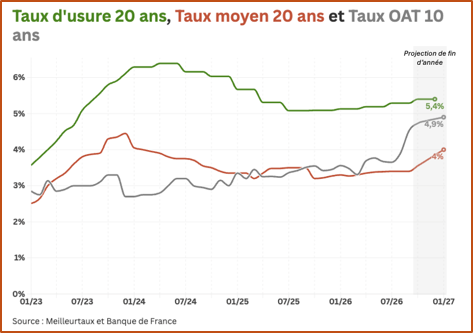
Tout plaide en cette fin d’année pour la poursuite de l’augmentation des taux immobiliers. Les conflits au Moyen-Orient perdurent tout comme l’inflation, une concurrence mondiale est en cours sur les capitaux - entre états endettés et IA en besoin d’investissements, et la campagne électorale rajoute son grain de sel concernant la France. Les taux s’orientent donc vers les 4%, ce qui pourrait créer des problèmes pour le financement immobilier d’une partie des ménages, mais aussi des blocages liés au taux d’usure.
Des taux en hausse, certains profils d’emprunteurs toujours très recherchés
Les barèmes standards de nos banques partenaires – c’est-à-dire les taux qu’elles pratiquent avant négociation avec Meilleurtaux, se rapprochent des 4%. Ils sont, en moyenne, à 3,86% contre 3,69% en début septembre, le tout pour une durée moyenne de 23 ans environ.
Après négociation par Meilleurtaux, les taux moyens prévus pour octobre s’établissent désormais autour de :
- 3,40 % sur 15 ans (contre 3,28% début septembre)
- 3,50-55 % sur 20 ans (contre 3,4% début septembre)
- 3,60-3,65 % sur 25 ans (contre 3,5% début septembre)
On note cependant toujours un grand écart – proche de 1 point – entre les taux des profils qui sont « limites » sur leurs capacité d’emprunt et ceux qui restent, malgré les taux en hausse, des profils indispensables aux banques, comme les couples apportant de l’épargne ou les primo accédants par exemple
4% : quelles conséquences ?
Des remontées de taux à plus de 4%, on en a connu entre 2007 et 2009 (avec un pic à 5,3% fin 2008), puis en 2011, et plus récemment fin 2023-début 2024. Les effets ont été variables : une baisse sensibles des transactions pour la première, une poursuite de la progression des ventes en 2011 et une forte baisse récemment.
« Hors sujet taux d’usure, la remontée des taux à plus de 4% - dans un contexte où les prix de l’immobilier n’ont pas vraiment baissé - va selon nos calculs exclure environ 20% des clients actuels du crédit, sauf s’ils arrivent à trouver une manière d’augmenter sensiblement leur apport. » indique Maxime Chipoy, porte-parole de Meilleurtaux.
Taux d’usure : des blocages attendus d’ici la fin d’année
L’accélération de la hausse des taux en fin septembre, et sa poursuite plus que probable d’ici la fin d’année, risquent d’augmenter les blocages de dossiers de crédit du fait du taux d’usure dès le 1er octobre.
« Les prochains taux d’usure au 1er octobre - à 5,40% pour 20 ans et plus – ont été calculés sur la base de taux qui étaient assez stables avant la remontée de mi-septembre.
La récente remontée va peu peser dans le calcul. On a donc un nouveau taux d’usure fixé sur un niveau bas, alors même que les taux pratiqués par les banques vont continuer à augmenter au moins jusqu’à la fin d’année. En prenant en compte les frais annexes – assurance emprunteur, frais de dossier – ça va forcément bloquer pour les petits crédits et les profils âgés ou avec des problèmes de santé. » explique Maxime Chipoy, de Meilleurtaux.
Ça peut vous intéresser
- Notre analyse des taux immobiliers - Février 2026
- Notre analyse des taux immobiliers - Septembre 2026
- Notre analyse des taux immobiliers - Août 2026
- Notre analyse des taux immobiliers - Mars 2026
- Notre analyse des taux immobiliers - Avril 2026
- À quoi faut-il s'attendre sur le marché immobilier en 2026 ?
- Notre analyse des taux immobiliers - Juillet 2026
- Notre analyse des taux immobiliers - Janvier 2026
 Vous semblez résider au Luxembourg