


Écrit par La rédaction Meilleurtaux .
Mis à jour le
2 Novembre 2026 .
Temps de lecture :
3 min
 La promesse Meilleurtaux
La hausse des taux de crédit immobilier se poursuit en ce mois de novembre. Mais au-delà des barèmes, ce sont surtout les négociations qui se durcissent : les banques exigent davantage d’arguments pour accorder leurs meilleures conditions et concentrent leurs financements sur les profils les plus solides. Le taux moyen atteint désormais 3,80 %, et le taux d’usure commence à bloquer les projets les plus modestes.
Des taux en hausse, des banques plus sélectives
Les barèmes de nos banques partenaires ont de nouveau augmenté ces dernières semaines, d’environ 20 points en moyenne, et dépassent généralement les 4 %. La hausse est plus nette dans les grandes banques nationales, et un peu plus contenue dans les banques régionales, qui restent davantage en recherche de clients et disposent de capacité de financement en fonds propres.
Après négociation par Meilleurtaux, les taux moyens négociés pour novembre s’établissent autour de :
- 3,50 % sur 15 ans (contre 3,40 % en octobre)
- 3,70 % sur 20 ans (contre 3,50-3,55 % en octobre)
- 3,80 % sur 25 ans (contre 3,60-3,65 % en octobre)
La durée des prêts continue de s’allonger : elle dépasse désormais les 23 ans, alors qu’elle était encore de 22 ans et un mois en début d’année. Elle se rapproche des limites fixées par les critères du HCSF (25 ans maximum).
« Ces moyennes comportent cependant un biais : les dossiers qui aboutissent aujourd’hui sont portés par des profils nettement plus solides que ceux que nous voyions passer cet été. Le marché reste ainsi favorable aux ménages aux revenus confortables, capables de reconstituer rapidement une épargne après leur achat. Pour les autres, chaque dossier demande beaucoup plus de préparation pour aboutir, et c’est précisément là que l’accompagnement d’un courtier fait la différence, en particulier pour les primo-accédants. » analyse Maxime Chipoy, de Meilleurtaux.
Une hausse de 25 points : quelles conséquences ?
« À cette hausse des barèmes s’ajoute un durcissement des négociations : pour obtenir une décote, il faut désormais présenter beaucoup plus d’arguments aux banques (niveau d’apport, épargne résiduelle, stabilité et perspectives des revenus). Résultat : entre hausse des barèmes et négociations plus dures, la hausse réelle atteint environ 25 points en un mois. » explique Maxime Chipoy, porte-parole de Meilleurtaux.
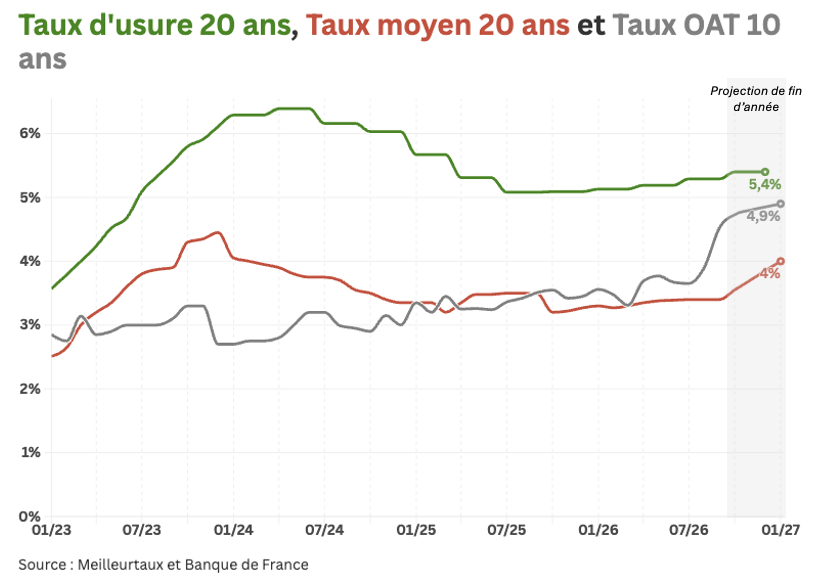
La hausse ne devrait pas s’interrompre à court terme. L’OAT 10 ans oscille autour de 5 %, contre environ 4,1 % début septembre, et se situe un point au-dessus du taux moyen des crédits immobiliers sur 20 ans. Les banques continuent donc de prêter à des conditions inférieures à leur coût de refinancement.
« Concrètement, pour un emprunt de 220 000 euros sur 22 ans (hors assurance), la hausse de 25 points enregistrée en un mois, de 3,55 % à 3,80 %, représente une mensualité supérieure d’environ 30 euros (1 231 euros contre 1 202 euros), soit près de 7 700 euros d’intérêts supplémentaires sur la durée du prêt. Par rapport aux taux de la rentrée (3,40 %), le surcoût atteint plus de 46 euros par mois et plus de 12 200 euros sur l’ensemble du crédit », calcule Maxime Chipoy, de Meilleurtaux.
Taux d’usure : les projets modestes bloqués
Comme nous l’anticipions le mois dernier, le taux d’usure, fixé à 5,40 % pour les prêts de 20 ans et plus, commence à bloquer des dossiers. Les premiers concernés sont les projets aux montants modestes, notamment dans le nord et l’est de la France. Sur un petit emprunt, les frais fixes (frais de dossier bancaires, frais d’intermédiaires) sont lissés sur un montant plus faible et pèsent proportionnellement plus lourd dans le TAEG, qui dépasse alors plus facilement le seuil légal.
Ça peut vous intéresser
- Notre analyse des taux immobiliers - Janvier 2026
- Notre analyse des taux immobiliers - Février 2026
- Notre analyse des taux immobiliers - Mai 2026
- Notre analyse des taux immobiliers - Juillet 2026
- À quoi faut-il s'attendre sur le marché immobilier en 2026 ?
- Notre analyse des taux immobiliers - Septembre 2026
- Notre analyse des taux immobiliers - Août 2026
- Notre analyse des taux immobiliers - Avril 2026
 Vous semblez résider au Luxembourg




