

Écrit par La rédaction Meilleurtaux .
Mis à jour le
19 Octobre 2026 .
Temps de lecture :
3 min
 La promesse Meilleurtaux
Chez Meilleurtaux nous aspirons à vous aider à prendre de meilleures décisions sur vos finances. Notre combat : vous rendre gagnant sur votre argent en vous donnant toutes les clés de compréhension sur nos offres. Consultez notre méthode de présentation des offres et comment nous nous rémunérons sur chacun de nos services.
- Détails
- Publié le par la Rédaction Meilleurtaux
Une mission mandatée par le gouvernement propose plusieurs leviers pour réduire le coût des complémentaires santé des seniors, dont les tarifs augmentent avec l’âge.
À retenir
- Un rapport missionné par le gouvernement propose des leviers pour réduire les cotisations des retraités.
- Le document souligne que les seniors « paient des primes plus élevées avec une croissance plus rapide ».
- Exemple de tarif médian (couverture faible, personne seule) : 50 euros à 40 ans et 105 euros à 75 ans.
- Trois pistes : élargir la C2S, modifier la fiscalité (TSA) ou instaurer une mutualisation via un accord de place.
Faire mieux fonctionner l’ensemble formé par l’Assurance maladie et les complémentaires santé : c’est l’objectif d’une mission installée par le gouvernement. Elle réunit l’ancienne ministre de la Santé Élisabeth Hubert, l’ancien directeur de la sécurité sociale Franck Von Lennep, l’économiste Nicolas Bouzou et le président du groupe mutualiste VYV Stéphane Junique.
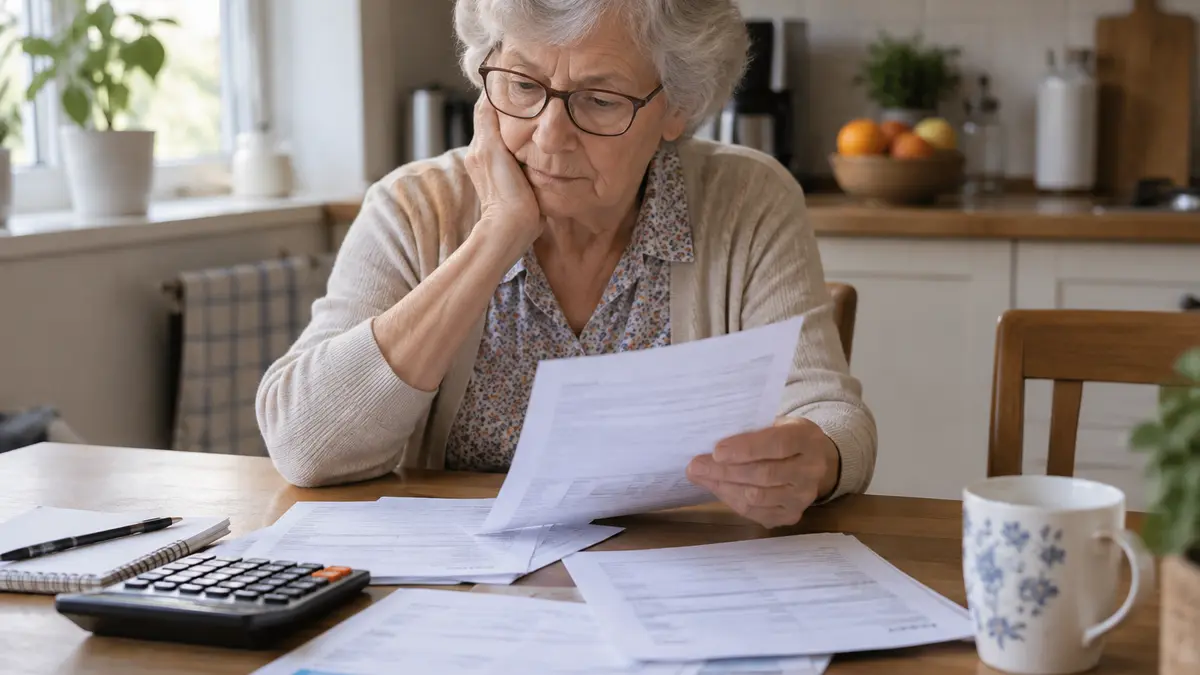
Leur rapport s’attarde notamment sur la situation des retraités. Il souligne que les plus âgés « paient des primes plus élevées avec une croissance plus rapide, en raison d'un reste à charge après AMO supérieur du fait de leurs besoins en soins ».
Je trouve la meilleure assurance santé
Pourquoi les cotisations grimpent-elles avec l’âge ?
Un facteur clé tient au cadre de tarification : la prise en compte de l’âge est autorisée. Or, les dépenses de santé augmentent généralement au fil des années, ce qui conduit les complémentaires à intégrer un risque plus élevé dans les cotisations des seniors.
Le rapport met aussi en avant un écart de pouvoir de négociation : « les branches et les employeurs, qui recourent par ailleurs fréquemment à des courtiers, disposent d'un pouvoir de négociation plus important que les particuliers pour obtenir des tarifications avantageuses ».
Les tarifs observés : un exemple chiffré
D’après les données de MoneyVox, calculées à partir de simulations effectuées sur le comparateur de Meilleurtaux, le tarif médian d’une complémentaire santé à couverture faible pour une personne seule ressort à :
- 50 euros à 40 ans
- 64 euros à 55 ans
- 82 euros à 65 ans
- 105 euros à 75 ans
Trois voies étudiées pour réduire la facture des seniors
1) Ajuster l’accès à la complémentaire santé solidaire (C2S)
Première piste : élargir les critères d’éligibilité à la C2S, qui donne accès à une couverture gratuite ou à prix réduit pour les ménages aux ressources modestes. Pour une personne seule, le plafond annuel est aujourd’hui de 10 421 euros.
La mission évoque deux options : créer une tranche supplémentaire spécifiquement tournée vers les seniors, ou remonter le seuil (par exemple, jusqu’au niveau du seuil de pauvreté).
2) Jouer sur la fiscalité pour limiter la « démutualisation »
Deuxième levier : corriger certains effets de démutualisation en intervenant sur la fiscalité des contrats responsables et des contrats collectifs. L’idée serait de réduire un ou plusieurs avantages fiscaux dont bénéficient les contrats des actifs, afin de dégager des économies.
Ces économies serviraient ensuite à abaisser la taxe de solidarité additionnelle (TSA)(1). Selon le rapport, cela se traduirait par une baisse des cotisations des contrats individuels, plus fréquents chez les retraités.
3) Mettre en place une mutualisation via un accord de place
Dernière proposition : créer un mécanisme de mutualisation reposant sur un « accord de place ». Les organismes complémentaires s’engageraient alors dans un cadre commun qui leur laisserait la possibilité « de définir en liberté le degré et le niveau de mutualisation possible », en fonction de la proportion de retraités (notamment modestes) dans leurs portefeuilles.
Les auteurs privilégient cette approche, jugeant les deux premières complexes à mettre en œuvre « en l'état actuel des finances publiques ». Ils estiment que cette voie permettrait aux complémentaires santé « d'octroyer aux seniors les plus modestes des contrats à moindre coût (...) Cette solution (...) constitue une opportunité pour les acteurs d'auto-réguler les effets de bord du système sur les plus fragiles, tout en évitant des solutions administrées ».
(1) Pour les contrats responsables et solidaires, la taxe de solidarité additionnelle (TSA) s'élève ainsi à 13,27% contre 20,27% pour les autres.
Le lien a bien été copié
 Vous semblez résider au Luxembourg