

Écrit par La rédaction Meilleurtaux .
Mis à jour le
23 Octobre 2026 .
Temps de lecture :
3 min
 La promesse Meilleurtaux
Chez Meilleurtaux nous aspirons à vous aider à prendre de meilleures décisions sur vos finances. Notre combat : vous rendre gagnant sur votre argent en vous donnant toutes les clés de compréhension sur nos offres. Consultez notre méthode de présentation des offres et comment nous nous rémunérons sur chacun de nos services.
- Détails
- Publié le par la Rédaction Meilleurtaux
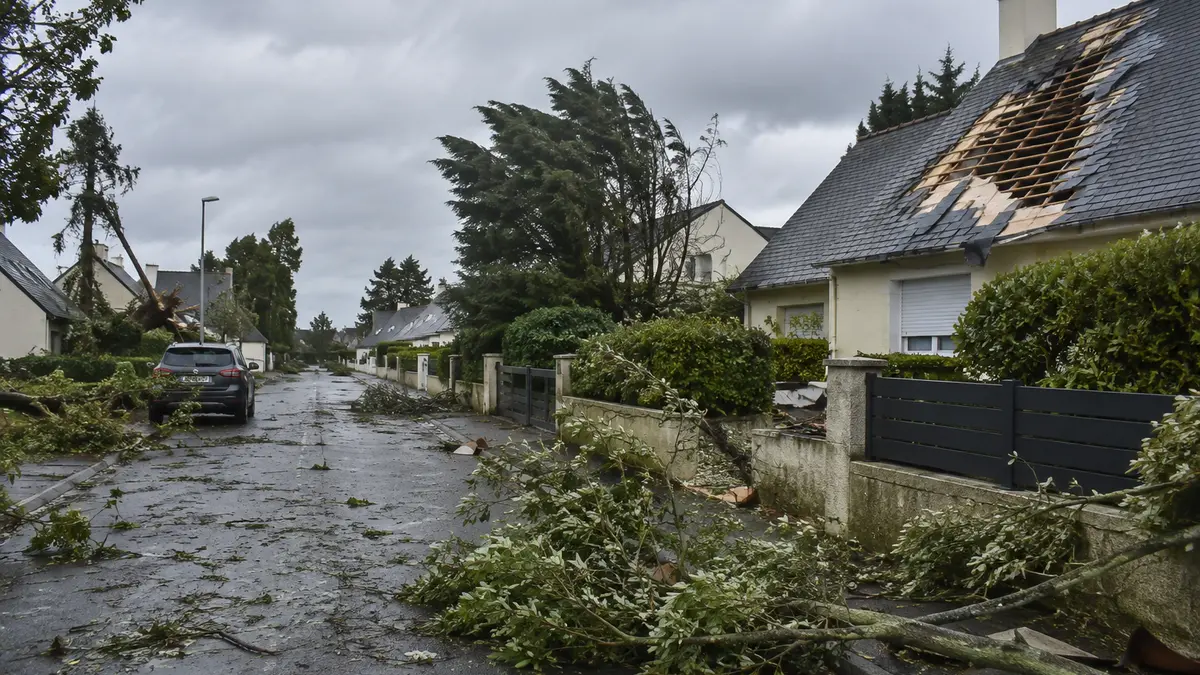
La tempête Austen touche le Nord-Ouest ce vendredi 23 octobre, avec 23 départements en vigilance orange vents violents ce matin. Selon votre contrat, la garantie tempête ou le régime de catastrophe naturelle peut s’appliquer, avec des franchises et des délais à respecter.
À retenir
- La garantie tempête est souvent incluse dans l’assurance habitation, mais l’assureur peut exiger des preuves d’intensité anormale du vent.
- Pour le bâti, le propriétaire déclare ; pour les biens personnels, le locataire peut devoir déclarer à son propre assureur.
- Délais : généralement 5 jours après découverte ; 30 jours si un arrêté catastrophe naturelle vise la commune.
- Franchise souvent 150 à 200 euros ; elle passe à 380 euros si la garantie catastrophe naturelle s’applique.
- Auto, bris de glace et éléments de jardin : vérifiez les garanties souscrites et les biens déclarés.
Ce vendredi 23 octobre, la tempête Austen traverse le Nord-Ouest. Ce matin, 23 départements étaient classés en vigilance orange pour vents violents. En cas de dégâts dans un logement, une assurance habitation peut intervenir via la garantie tempête, généralement incluse dans les contrats.
Je trouve la meilleure assurance habitation
Garantie tempête : quelles conditions pour être indemnisé ?
Pour activer cette protection, l’assureur demandera de démontrer que le vent a eu une intensité inhabituelle. « Pour bénéficier de cette garantie, il faut apporter la preuve d'une intensité anormale du vent au moment du sinistre, indique l'Agence nationale pour l'information sur le logement (Anil). En pratique, les assureurs réclament souvent une attestation de la station météorologique la plus proche, ou exigent que le vent ait endommagé d'autres bâtiments de bonne construction dans un rayon de 5 km. »
Locataire ou propriétaire : qui déclare quoi ?
Si vous êtes locataire et que le bâti est touché (toiture, murs, éléments fixes), il faut prévenir le propriétaire : c’est à lui de saisir son assureur. En revanche, si des biens personnels ont été endommagés (par exemple du mobilier), une déclaration doit aussi être faite auprès de votre propre assurance.
Le signalement doit le plus souvent intervenir dans les 5 jours suivant la découverte de l'événement. Exception : si un arrêté de reconnaissance de catastrophe naturelle vise votre commune, le délai passe à 30 jours.
Dommages couverts : exemples et cas fréquents
La couverture peut viser des dégâts directement liés au vent, comme une chute d'arbre, toit endommagé ou arraché, mobilier détérioré par la pluie après un dommage de toiture, selon des exemples donnés par France Assureurs. Certains logements ont aussi été touchés par des épisodes de crues, à l’origine d’inondations.
Je trouve la meilleure assurance habitation
Franchise : combien reste à votre charge ?
Le montant remboursé dépend des règles du contrat. « Les indemnisations résultant de cette garantie sont attribuées aux assurés en tenant compte des limites de franchise, du plafond et de la vétusté contractuellement fixés », rappelle la réglementation.
La franchise « varie suivant les contrats, mais reste souvent inférieure à 380 euros. Elle est en moyenne de 150 à 200 euros », précise France Assureurs. En revanche, si l’épisode correspond au régime de catastrophe naturelle — si les vents ont atteint ou dépassé 145 km/h en moyenne sur dix minutes ou 215 km/h en rafales — c’est la garantie catastrophe naturelle qui s’applique, avec une franchise fixée à 380 euros.
Ce que l’assurance habitation ne couvre pas toujours
Plusieurs situations relèvent d’autres garanties. Si un véhicule est endommagé, c’est l’assurance auto qui intervient, et un contrat au tiers ne couvre pas nécessairement ces dommages. Pour des vitres brisées, l’indemnisation dépend de la garantie bris de glace, à condition qu’elle ait été souscrite.
Enfin, la couverture dépend aussi de ce qui a été déclaré à l’assureur (par exemple un nouvel abri de jardin). Il est donc recommandé de vérifier les clauses du contrat : Toutes les formules ne prévoient pas automatiquement de couvrir les éléments du jardin (clôtures, véranda, piscine, etc.).
Le lien a bien été copié
 Vous semblez résider au Luxembourg