

Écrit par Élisa LEROUX .
Mis à jour le
22 Octobre 2026 .
Temps de lecture :
7 min
 La promesse Meilleurtaux
Chez Meilleurtaux nous aspirons à vous aider à prendre de meilleures décisions sur vos finances. Notre combat : vous rendre gagnant sur votre argent en vous donnant toutes les clés de compréhension sur nos offres. Consultez notre méthode de présentation des offres et comment nous nous rémunérons sur chacun de nos services.
- Détails
- Publié le par la Rédaction Meilleurtaux
Votre chien mord un voisin, votre chat casse un vase chez des amis : en tant que propriétaire, vous répondez des dégâts causés par votre animal, même s'il s'est échappé. La garantie responsabilité civile de votre assurance habitation prend en charge la plupart de ces dommages, avec des exclusions qui varient selon les contrats et le type d’animal. Les garanties à vérifier, elles, dépendent de la composition de votre foyer.
Meilleurtaux vous aide à vérifier vos garanties et à comparer les contrats d'assurance habitation adaptés aux foyers avec animaux.
À retenir
- La responsabilité civile de votre assurance habitation indemnise les morsures, dégâts et accidents causés par votre animal à un tiers.
- Les chiens catégorisés, les animaux non déclarés et les usages professionnels sont souvent exclus du contrat standard.
- Après un sinistre, prévenez votre assureur dans le délai prévu au contrat (5 jours ouvrés minimum).
Je trouve la meilleure assurance habitation
Qui est responsable ? Le cadre légal en un coup d'œil
Le propriétaire d'un animal est responsable de plein droit des dommages qu'il cause, selon l'article 1243 du Code civil. La victime n'a pas à prouver de faute. Elle pèse aussi sur la personne qui se sert de l’animal, pendant qu’il est à son usage. Elle s’applique même si l’animal s’est égaré ou échappé.
Extrait de l’article 1243 du Code civil :
« Le propriétaire d'un animal, ou celui qui s'en sert, pendant qu'il est à son usage, est responsable du dommage que l'animal a causé, soit que l'animal fût sous sa garde, soit qu'il fût égaré ou échappé. »
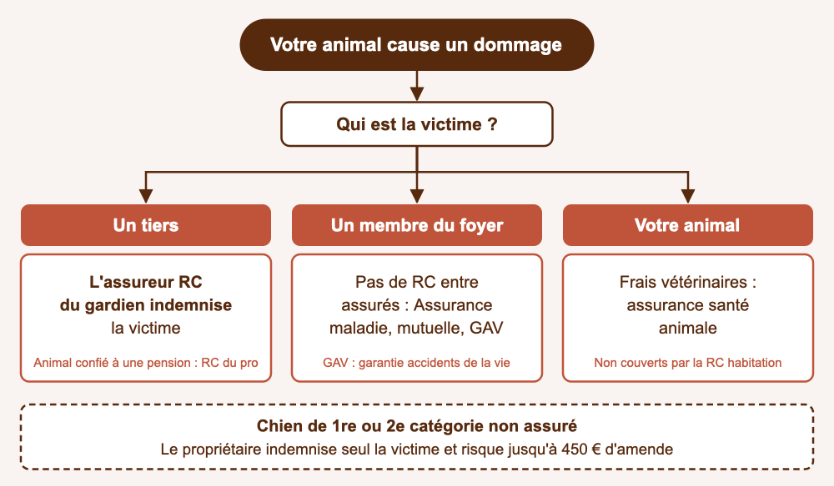
La responsabilité suit le gardien : la personne qui a l'usage, la direction et le contrôle de l'animal au moment des faits. Si vous confiez votre chien à une pension, la garde passe en principe au professionnel, qui en répond.
Votre responsabilité ne peut être écartée que par un événement imprévisible et irrésistible (force majeure, fait d’un tiers ou de la victime présentant ces caractères). Une faute de la victime, par exemple si elle a provoqué l’animal, peut aussi réduire votre responsabilité.
Ce que couvre (ou ne couvre pas) votre RC habitation
Dommages corporels et matériels causés à un tiers
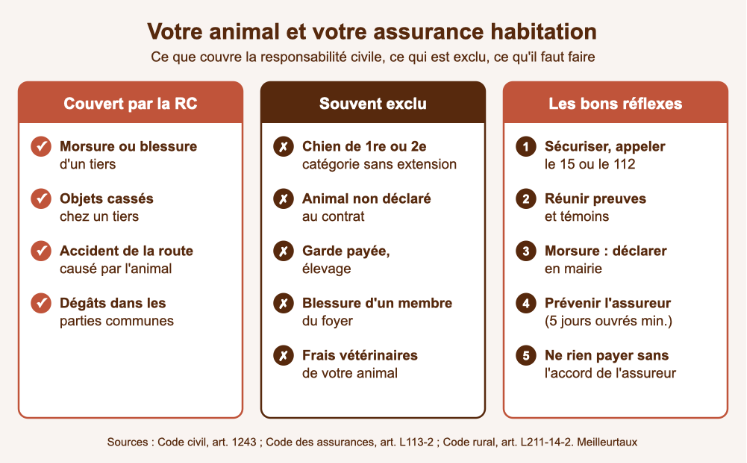
La garantie responsabilité civile vie privée, incluse dans la plupart des contrats multirisques habitation, indemnise les victimes de votre animal : dommages corporels (soins restant à charge, préjudices) et matériels (objets cassés, véhicule endommagé lors d'un accident de la route).
Deux montants, inscrits dans votre contrat (conditions générales ou particulières), déterminent ce que l’assureur versera : le plafond d'indemnisation, souvent distinct pour les dommages corporels et matériels, et la franchise, qui reste à votre charge.
Les frais vétérinaires de votre animal relèvent d'une assurance santé animale, facturée en moyenne 28,84 € par mois pour un chien sur le comparateur Meilleurtaux.
Cas pratiques de sinistres :
- Morsure d'un enfant : votre chien mord l’enfant d’un voisin. Votre RC indemnise ses préjudices. L’Assurance maladie, qui a pris en charge les soins, se fait ensuite rembourser par votre assureur.
- Bien commun abîmé : le chat lacère la moquette des parties communes. La copropriété est un tiers : la RC l'indemnise, dans la limite du plafond et après franchise.
- Accident de la route : votre chien s’échappe et provoque une collision. Vous êtes responsable : votre RC indemnise le conducteur pour ses blessures comme pour son véhicule. Si le conducteur n’a commis aucune faute, il n’a pas de malus. Si le propriétaire du chien reste inconnu, le conducteur fait jouer sa garantie dommages tous accidents pour le véhicule et sa garantie du conducteur pour ses blessures. À défaut, le Fonds de garantie des assurances obligatoires de dommages (FGAO) peut l’indemniser, sous conditions.
- Chien d'attaque non assuré : le propriétaire doit indemniser la victime sur ses fonds personnels. Il encourt jusqu’à 450 € d’amende pour défaut d’assurance, et des sanctions plus lourdes si le chien n’a pas de permis de détention valide.
Les exclusions fréquentes et clauses particulières (chiens catégorisés, activités professionnelles, animaux non déclarés)
Les contrats standard écartent souvent :
- Les chiens de 1re et 2e catégorie, qui demandent une extension ou un contrat spécifique.
- Les animaux participant à des courses, à des concours ou à la chasse (cette dernière relève de l’assurance chasse obligatoire).
- Les animaux utilisés pour une activité professionnelle : garde rémunérée, gardiennage, élevage.
- Les chevaux et certains animaux exotiques ou espèces non domestiques.
Si l’assureur vous a interrogé sur vos animaux, une fausse déclaration intentionnelle entraîne la nullité du contrat (art. L113-8 du Code des assurances). Une omission de bonne foi réduit l’indemnité en proportion de la prime qui aurait dû être payée (art. L113-9). Un animal adopté en cours de contrat se déclare dans les 15 jours, si le questionnaire initial le prévoyait (art. L113-2).
Je trouve la meilleure assurance habitation
Profil foyer : adapter son contrat selon votre situation
Plus d'un Français sur deux a un chien ou un chat : 53 % en 2025, dont 29% avec un chien et 39% avec un chat (baromètre FACCO-Odoxa 2025).
Foyer avec enfants ou personnes vulnérables
Si votre animal blesse un enfant ou une personne âgée venus chez vous, les séquelles peuvent coûter cher : vérifiez le plafond des dommages corporels de votre RC. Pour les membres de votre foyer, qui ne sont pas des tiers, seule une garantie des accidents de la vie complète l’Assurance maladie et la mutuelle. Une protection juridique aide en cas de litige.
Multi-animaux, élevage amateur, animaux exotiques
Un contrat standard est pensé pour un ou deux animaux de compagnie courants. Trois situations demandent une vérification :
- Plusieurs animaux : certains contrats plafonnent le nombre d’animaux couverts. Au-delà, l’assureur peut proposer une option dédiée.
- Vente de chiots ou de chatons : vendre un chiot ou un chaton fait de vous un éleveur au sens du Code rural. Un régime allégé s’applique si vous vendez au plus une portée par an, dont tous les petits sont inscrits au LOF ou au LOOF. Dans les deux cas, signalez-le à votre assureur : la vente relève souvent d’une RC professionnelle.
- Animaux exotiques : déclarez l’espèce à l’assureur, car certaines espèces non domestiques exigent une déclaration ou une autorisation préfectorale, selon l’espèce (arrêté du 8 octobre 2018).
Que faire en cas de sinistre impliquant votre animal ?
- Sécuriser la victime : maîtrisez l'animal, appelez le 15 ou le 112 si besoin.
- Rassembler les preuves : coordonnées, témoins, photos, constat amiable ou déclaration écrite signée des deux parties.
- Déclarer à la mairie : le chien doit être placé sous surveillance vétérinaire pendant 15 jours (3 visites) et soumis à une évaluation comportementale.
- Déclarer le sinistre à votre assureur : dans le délai du contrat, qui ne peut être inférieur à 5 jours ouvrés (article L113-2 du Code des assurances).
- N'indemnisez pas la victime vous-même : si votre contrat le prévoit, une reconnaissance de responsabilité ou une transaction conclue sans l’accord de l’assureur ne lui est pas opposable (art. L124-2 du Code des assurances). Vous pouvez en revanche reconnaître les faits.
Je trouve la meilleure assurance habitation
Questions à poser à votre assureur avant de changer de contrat
Avant de signer ou de renouveler votre assurance habitation, posez ces 8 questions à votre assureur. Demandez les réponses par écrit.
- Votre responsabilité civile couvre-t-elle les morsures et les accidents causés par mon animal ?
- Quel est le plafond pour les dommages corporels, et pour les dommages matériels ?
- Quelle franchise s’applique en cas de sinistre causé par un animal ?
- Mon chien de 1re ou 2e catégorie est-il couvert, et à quelles conditions ?
- Combien d’animaux le contrat couvre-t-il ?
- Les NAC et les animaux exotiques sont-ils couverts ?
- La personne qui garde mon animal gratuitement est-elle couverte, et suis-je couvert quand je garde l’animal d’un proche ?
- Dois-je déclarer chaque nouvel animal, et dans quel délai ?
Conclusion : recommandations pratiques par profil de foyer
- Vous vivez seul avec un animal : vérifiez que votre RC couvre bien votre animal, et déclarez-le à votre assureur.
- Vous avez des enfants : pour les visiteurs, augmentez le plafond des dommages corporels de votre RC. Pour les membres du foyer, qui ne sont pas des tiers, ajoutez une garantie des accidents de la vie. Ne laissez jamais un jeune enfant seul avec un chien.
- Vous avez un chien de 1re ou 2e catégorie : demandez une attestation d’assurance qui nomme le chien, car elle conditionne votre permis de détention.
Votre contrat actuel ne répond pas à votre situation ? Déclarez vos animaux dans le comparateur d’assurance habitation Meilleurtaux et comparez des offres adaptées à votre foyer. Réalisez jusqu'à 47% d'économies sur votre contrat.
Questions fréquentes sur l’assurance habitation et les animaux domestiques (FAQ)
Je garde le chien d'un ami : qui paie s'il mord quelqu'un ?
En principe, vous devenez gardien et votre responsabilité est engagée. Vérifiez votre contrat et celui de votre ami : beaucoup de contrats couvrent aussi la personne qui garde l’animal à titre gratuit.
Mon chat a abîmé le logement que je loue : mon assurance paie-t-elle ?
En général non. Les risques locatifs couvrent l'incendie, le dégât des eaux et l'explosion, pas les griffures : le bailleur peut retenir le coût des réparations sur le dépôt de garantie, sur justificatifs.
Mon chien blesse un membre de mon foyer : suis-je couvert ?
Le plus souvent, non : les membres du foyer assurés par le même contrat ne sont pas des tiers. Leurs soins relèvent de l'Assurance maladie, de la mutuelle ou d’une garantie des accidents de la vie (GAV).
Le lien a bien été copié
 Vous semblez résider au Luxembourg