



Écrit par Élisa LEROUX .
Mis à jour le
29 Octobre 2026 .
Temps de lecture :
6 min
 La promesse Meilleurtaux
Chez Meilleurtaux nous aspirons à vous aider à prendre de meilleures décisions sur vos finances. Notre combat : vous rendre gagnant sur votre argent en vous donnant toutes les clés de compréhension sur nos offres. Consultez notre méthode de présentation des offres et comment nous nous rémunérons sur chacun de nos services.
- Détails
- Publié le par la Rédaction Meilleurtaux
Après un dégât des eaux ou une vitre brisée, une partie de la facture reste souvent à votre charge. Cette somme, la franchise habitation, est fixée par votre contrat, ou par la loi pour les catastrophes naturelles. Connaître son montant et son mode de calcul avant un sinistre évite de découvrir un reste à charge imprévu. Meilleurtaux vous aide à comparer les franchises des contrats d’assurance habitation et à choisir la formule adaptée à votre budget.
À retenir
- La franchise habitation est la part du dommage que l’assureur ne rembourse pas, et son montant varie selon la garantie touchée.
- Pour une catastrophe naturelle reconnue par arrêté, la franchise légale s’élève à 380 € pour une habitation et à 1 520 € pour un dommage lié à la sécheresse (montants en vigueur en 2026).
- Comparer les franchises garantie par garantie avant de souscrire, et garder photos et factures de vos biens, limite le reste à charge après un sinistre.
Je trouve la meilleure assurance habitation
Qu’est-ce que la franchise en assurance habitation ?
La franchise en assurance habitation est la somme qui reste à la charge de l’assuré après un sinistre garanti. Selon le contrat, l’assureur la déduit de l’indemnité ou n’intervient qu’au-delà d’un seuil. Son montant figure dans les conditions particulières, sauf pour les catastrophes naturelles, où un arrêté le fixe.
Franchise absolue, relative ou proportionnelle : trois calculs différents
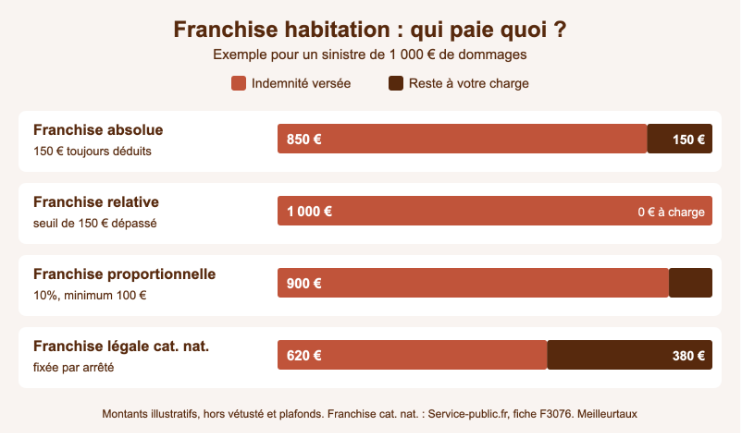
- Franchise absolue : son montant est toujours retiré de l’indemnité. Ce type est le plus répandu en assurance habitation.
- Franchise relative : elle fonctionne comme un seuil. En dessous, rien n’est remboursé ; au-dessus, le dommage est indemnisé en totalité.
- Franchise proportionnelle : elle représente un pourcentage du dommage, souvent encadré par un montant minimum et un maximum.
Bon à savoir :
Dès qu’un arrêté de catastrophe naturelle est publié au Journal officiel, la franchise légale remplace celle du contrat. Vous disposez alors de 30 jours après la publication pour déclarer le sinistre, si ce n’est pas déjà fait (article L125-2 du Code des assurances).
Je trouve la meilleure assurance habitation
Pourquoi la franchise réserve-t-elle de mauvaises surprises ?
Tempête, dégât des eaux, bris de glace, cambriolage : les cas les plus fréquents
- Tempête : la garantie figure obligatoirement dans tout contrat qui couvre l’incendie ou d’autres dommages aux biens (article L122-7 du Code des assurances), mais sa franchise reste libre. Beaucoup de contrats ne jouent qu’au-delà d’une vitesse de vent fixée ou si plusieurs bâtiments voisins sont touchés.
- Dégât des eaux : sinistre le plus courant en habitation, les dommages restent souvent modestes.
- Bris de glace : une petite vitre coûte parfois moins cher que la franchise, et l’indemnité tombe à zéro.
- Cambriolage : certains contrats majorent la franchise si les protections exigées (serrure, volets) n’étaient pas en place. Le délai de déclaration tombe à 2 jours ouvrés (article L113-2 du Code des assurances).
La franchise s’ajoute souvent à la vétusté, c’est-à-dire la perte de valeur liée à l’âge du bien. Sans option « valeur à neuf », un canapé de huit ans abîmé par une fuite est remboursé à sa valeur d’usage, puis diminué de la franchise.
Comment anticiper et réduire le risque de mauvaise surprise ?
Lire et comparer les franchises à la souscription
Le tableau des garanties des conditions particulières indique une franchise pour chaque garantie : dégât des eaux, vol, bris de glace, tempête. Vérifiez aussi son type (absolue ou relative) et les cas de majoration.
Pour savoir si une option de franchise réduite vaut son prix, comparez son coût annuel à l’économie réalisée par sinistre. Exemple : une option qui ramène la franchise de 300 € à 100 € pour 30 € de plus par an fait économiser 200 € par sinistre. Elle devient rentable si vous déclarez un sinistre au moins tous les six ans.
Choisir la bonne formule et les options
Une franchise basse augmente la cotisation, une franchise haute la réduit. Le bon choix dépend de votre capacité à absorber un reste à charge :
- franchise basse : budget serré, logement exposé (rez-de-chaussée, plomberie ancienne, région ventée), enfants en bas âge ;
- franchise haute : épargne de précaution suffisante, logement récent, sinistres rares.
L’option valeur à neuf limite la décote pour vétusté qui, sur le mobilier, pèse souvent plus lourd que la franchise.
Que faire avant et après un sinistre ?
- Photographiez vos pièces et vos objets de valeur, et rangez les photos en ligne.
- Conservez les factures de vos biens, version papier ou numérique.
- Respectez les mesures de prévention prévues au contrat : verrouillage, coupure de l’eau en cas d’absence prolongée.
- Déclarez le sinistre dans le délai du contrat, d’au moins 5 jours ouvrés, ou 2 jours ouvrés pour un vol.
- Limitez les dégâts et gardez les objets abîmés jusqu’au passage de l’expert.
- Envoyez un état des pertes avec devis, factures et photos, et assistez à l’expertise.
Le conseil Meilleurtaux :
Comparez la franchise de chaque garantie, pas seulement le prix de la cotisation. Avec le comparateur d’assurance habitation Meilleurtaux, réalisez jusqu’à 47,12% d’économies sur votre contrat.
Je trouve la meilleure assurance habitation
Exemples concrets : 3 scénarios chiffrés
Montants fictifs, donnés pour illustrer le calcul. Seules les franchises de catastrophe naturelle sont des montants légaux.
Petit sinistre : bris de glace
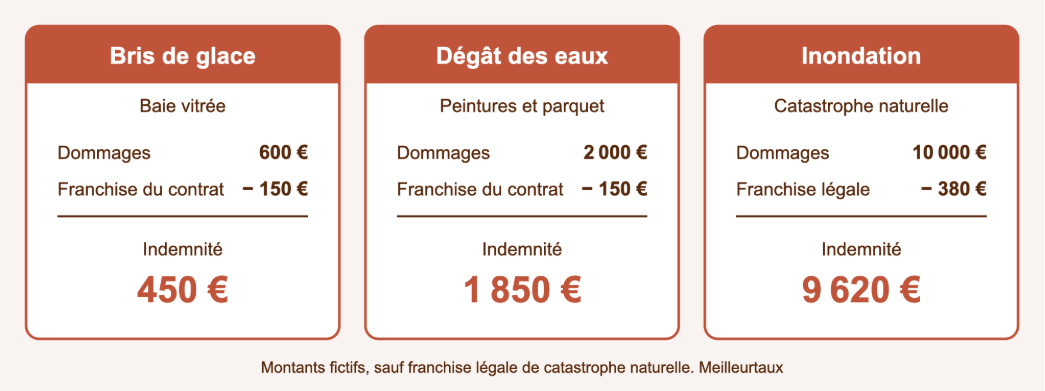
Avec une franchise absolue de 150 €, une vitre de fenêtre à 120 € n’est pas remboursée. Pour une baie vitrée à 600 €, l’assureur verse 450 €.
Dégât des eaux
Une fuite abîme les peintures et le parquet de votre séjour : 2 000 € de réparations. Avec une franchise de 150 €, vous recevez 1 850 €. Si la fuite vient de chez le voisin, votre propre assureur vous indemnise quand même, selon la convention IRSI entre assureurs, et applique votre franchise.
Tempête ou inondation
Une tempête arrache une partie de la toiture : 3 000 € de travaux. Avec une franchise tempête de 300 €, l’indemnité atteint 2 700 €. Pour une inondation reconnue catastrophe naturelle avec 10 000 € de dégâts, la franchise légale de 380 € laisse 9 620 € d’indemnité.
Contester une franchise : vos recours face à l’assureur
Si vous estimez que la franchise appliquée ou le montant de l’indemnisation ne vous semblent pas justifiés, plusieurs recours sont possibles. Vous pouvez d’abord vérifier les conditions de votre contrat, puis contester la décision de l’assureur en suivant ces étapes :
- Relisez le contrat : la franchise appliquée doit correspondre à la garantie et au type prévus.
- Écrivez au service réclamations de l’assureur, pièces à l’appui. Il doit accuser réception sous 10 jours ouvrables et répondre sous 2 mois (recommandation ACPR 2022-R-01).
- Saisissez la Médiation de l’assurance, gratuite, en cas de refus ou sans réponse, dans un délai d’un an après votre réclamation écrite.
- Demandez une contre-expertise si vous contestez l’évaluation des dommages. Ses frais restent à votre charge, sauf garantie « honoraires d’expert ».
Vous disposez de 2 ans à compter du sinistre pour agir contre votre assureur, 5 ans pour un dommage lié à la sécheresse reconnu catastrophe naturelle (article L114-1 du Code des assurances). Pour négocier une franchise plus basse, profitez de l’échéance annuelle. Après un an de contrat, vous pouvez aussi changer d’assureur à tout moment (article L113-15-2).
Je trouve la meilleure assurance habitation
Questions fréquentes
La franchise s’applique-t-elle si un tiers est responsable du sinistre ?
Oui, votre assureur vous indemnise franchise déduite. S’il obtient ensuite le remboursement auprès du responsable, demandez-lui de vous reverser la franchise.
Un même sinistre touche plusieurs garanties : combien de franchises ?
Le contrat précise si la franchise s’applique par sinistre ou par garantie touchée. Vérifiez cette clause avant de souscrire.
La franchise joue-t-elle sur les dommages que je cause à un tiers ?
Pas pour les dommages corporels causés à un tiers. Pour les dommages matériels, la garantie responsabilité civile peut prévoir une franchise.
Mon assureur peut-il augmenter ma franchise après un sinistre ?
Pas en cours d’année. L’assureur peut modifier les conditions à l’échéance annuelle, ou résilier le contrat après un sinistre si celui-ci le prévoit (article R113-10 du Code des assurances).
Le lien a bien été copié
 Vous semblez résider au Luxembourg





