Écrit par La rédaction Meilleurtaux .
Mis à jour le
30 Septembre 2026 .
Temps de lecture :
4 min
 La promesse Meilleurtaux
Chez Meilleurtaux nous aspirons à vous aider à prendre de meilleures décisions sur vos finances. Notre combat : vous rendre gagnant sur votre argent en vous donnant toutes les clés de compréhension sur nos offres. Consultez notre méthode de présentation des offres et comment nous nous rémunérons sur chacun de nos services.
- Détails
- Publié le par la Rédaction Meilleurtaux
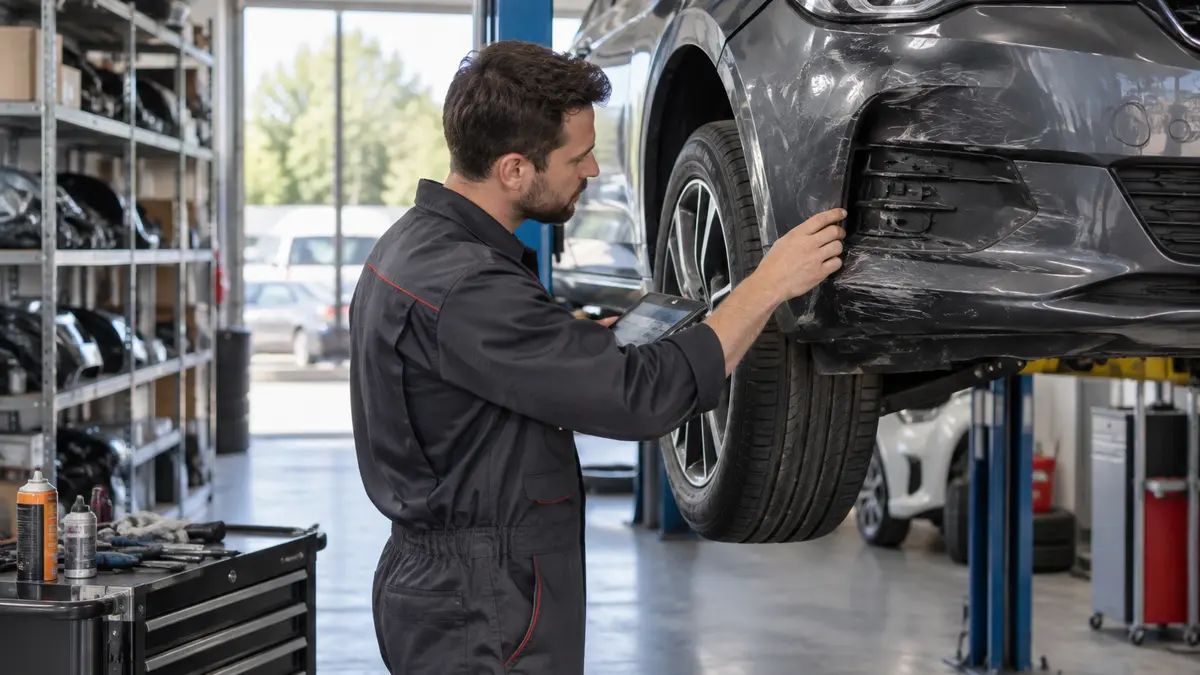
Selon la SRA, les réparations après collision ont augmenté d’environ 30% entre 2021 et 2025. Cette inflation pèse sur les assureurs, qui l’intègrent dans les primes d’assurance auto, tandis que plusieurs leviers existent pour limiter la facture.
À retenir
- Selon la SRA, le coût des réparations après collision a augmenté de près de 30% entre 2021 et 2025.
- La crise post-Covid des puces électroniques a contribué à tendre les délais et les prix.
- Électrification et électronique embarquée peuvent renchérir les interventions.
- Les réseaux de garages partenaires et les pièces de réemploi sont présentés comme des leviers pour limiter les coûts.
- Comparer les contrats, ajuster la franchise et privilégier un paiement annuel peuvent réduire la cotisation.
Le prix des réparations automobiles continue de tirer les cotisations vers le haut. D’après l’association Sécurité et Réparation Automobile (SRA), le coût des sinistres liés à une collision a progressé de près de 30% entre 2021 et 2025.
Je trouve la meilleure assurance auto
Pourquoi les réparations coûtent-elles davantage ?
Une partie de la hausse s’explique par les tensions industrielles apparues après la crise sanitaire. « Le premier, ça a été la crise des puces électroniques post-Covid, qui a créé une pression sur l'industrie : il y a eu des problèmes d'approvisionnement en véhicules neufs, les gens ont donc gardé leur voiture plus longtemps, ce qui a augmenté le besoin de réparations et porté à la hausse les délais et les prix », détaille Hugo Delavaquerie, directeur de la croissance de l'Olivier assurance cité par MoneyVox.
À cela s’ajoutent des voitures de plus en plus électrifiées, généralement plus dotées en composants électroniques. Or ces éléments peuvent renchérir les interventions en cas de casse ou de remplacement.
Assureurs : comment l’inflation se transmet aux primes
Quand le montant des indemnisations augmente, la charge pour les compagnies grimpe aussi. Les assureurs peuvent alors répercuter ce surcoût sur les cotisations d’assurance auto.
« Aujourd'hui, il y a moins de problèmes d'approvisionnement, mais le coût de fabrication des pièces a augmenté, car l'énergie est plus chère. À très court terme, l'État avait demandé aux assureurs de faire attention aux hausses de prix. La plupart ont joué le jeu parce qu'ils pouvaient se le permettre, mais ce n'est plus le cas aujourd'hui. Pour compenser les mauvais résultats techniques, il a fallu augmenter les primes. », selon Hugo Delavaquerie.
Résultat technique : de quoi parle-t-on ?
Le résultat technique correspond à la différence entre les produits et les charges des assureurs, en d'autres termes, les gains engendrés grâce aux cotisations, moins les indemnisations versées et les autres charges.
Je trouve la meilleure assurance auto
Après un sinistre : des leviers pour limiter la dépense
Les assurés restent libres de choisir leur réparateur. Pour contenir les montants, les assureurs mettent toutefois en avant leur réseau de garages partenaires, avec lesquels ils négocient des tarifs plus avantageux.
Pour Hugo Delavaquerie, passer par un garage agréé offre des services concrets : « Des réparations garanties à vie, un véhicule de prêt, pas d'avance de frais... » Il ajoute : « si tous les assurés utilisaient ces réseaux, la pression sur le résultat technique des assureurs baisserait et la facture de l'assurance finirait par diminuer à moyen terme ». En contrepartie, l’établissement peut être plus éloigné ou les délais s’allonger lorsque les ateliers sont sollicités.
Autre piste : l'utilisation de pièces de réemploi, souvent moins onéreuses que le neuf. « Cela peut faire peur, mais toutes ces pièces sont certifiées en bon état. Elles permettent de diminuer la charge des sinistres pour l'assureur et c'est bon pour l'environnement. Même si ça ne joue pas tout de suite sur la prime d'assurance, ce sera le cas si tout le monde joue le jeu », assure-t-il.
Cotisation : les réflexes à court terme
Pour tenter de réduire la facture rapidement, il est possible de comparer les contrats. Certains conducteurs peuvent aussi augmenter le niveau des franchises, en acceptant une indemnisation moindre en cas de sinistre.
Enfin, le mode de paiement peut compter : régler à l’année plutôt qu’au mois évite parfois des frais de fractionnement. « Chez L'olivier Assurance, la cotisation coûte 10 à 15% plus cher si elle est payée au mois, par rapport à un paiement annuel », indique Hugo Delavaquerie.
Le lien a bien été copié
 Vous semblez résider au Luxembourg