


 Assurance Emprunteur
Économisez sur votre assurance de prêt immobilier
Assurance Emprunteur
19 contrats d'assurance comparés pour faire jusqu'à 38 000€ d'économie* sur votre assurance

Qu'est ce que l'assurance emprunteur ?
L'assurance emprunteur prend en charge le remboursement de vos échéances en cas d'aléas de la vie. Elle sécurise ainsi votre emprunt face aux risques imprévisibles qui pourraient compromettre vos remboursements. Elle peut aussi être appelée assurance de prêt immobilier ou assurance-crédit immobilier.
Plusieurs situations peuvent perturber votre capacité de paiement :
- le décès,
- une invalidité permanente (totale ou partielle),
- une incapacité temporaire de travail,
- une perte d'emploi involontaire (sous conditions).
Pour couvrir ces risques, les établissements prêteurs exigent généralement une assurance emprunteur avant de valider votre crédit.
Cette protection a un double objectif : elle garantit à la banque le remboursement du capital restant dû, tout en vous sécurisant vous et votre famille contre un endettement supplémentaire ou la saisie de votre bien.
Nos partenaires assureurs
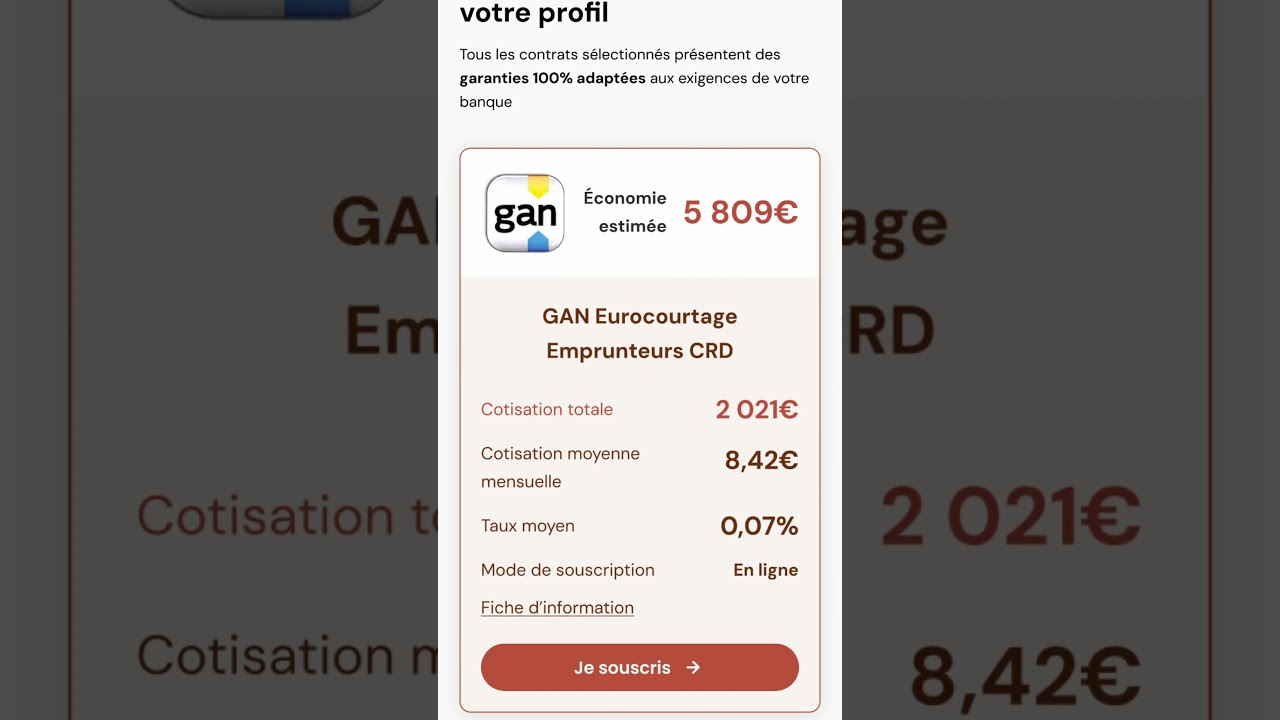
Le comparateur Meilleurtaux analyse 19 contrats d'assurance emprunteur via ses partenaires fiables. Profitez d'offres adaptées à tout profil et de l'accompagnement personnalisé de nos experts pour vous guider.
Le cas réel de Pierre*
Pierre est un emprunteur célibataire, cadre administratif, fumeur de 35 ans à Bordeaux (33 000), emprunte 200 000 € sur 25 ans à un taux d'intérêt (hors assurance) de 3,27%.
Son taux moyen de l'assurance emprunteur individuelle :
0,15%
Coût mensuel :
25€
Coût total :
7 500€
Types de garanties :
Décès (DC), Perte totale et irréversible d'autonomie (PTIA), Invalidité permanente totale (IPT), Incapacité de travail totale (ITT), Incapacité de travail partielle (ITP), Rachat des maladies non objectivables (MNO) pour les garanties ITT, IPT et ITP, Franchise
Délai d'attente après la déclaration d'un sisnistre (incapacité ou perte d'emploi) avant le versement des indemnités. Elle dure en moyenne 90 jours pour l'incapacité et de 40 à 120 jours pour pour le chomâge. L'indemnisation commence une fois ce délai passés
« incapacité » de 90 jours, Invalidité Permanente et Partielle (IPP).

Délégation d'assurance emprunteur : comment ça marche ?
Le mécanisme de la délégation d'assurance permet à l'emprunteur de choisir librement son contrat auprès d'un assureur externe ou d'un courtier, plutôt que d'accepter l'offre standard de sa banque. Encadrée par les lois Lagarde et Hamon, cette flexibilité vous offre la possibilité de souscrire une protection sur mesure dès la signature du prêt ou de la modifier ultérieurement.
Toutefois, la validité de cette démarche repose sur une condition stricte : le nouveau contrat doit présenter une équivalence de garanties. Pour que l'établissement prêteur accepte le changement, votre couverture individuelle doit être au moins aussi protectrice que l'assurance collective initiale. En comparant les offres, vous pouvez ainsi réaliser des économies significatives tout en conservant une protection complète, conforme aux exigences de votre banque.

Trop d'emprunteurs signent leur assurance de prêt en 5 minutes au moment de l'offre de crédit, sans comparer. Ce réflexe leur coûte entre 8 000 et 20 000€ sur la durée totale du prêt. La délégation d'assurance n'est pas une option : c'est un impératif financier.
Les garanties essentielles dans une assurance emprunteur
L’assurance emprunteur repose sur un ensemble de garanties destinées à protéger à la fois l’emprunteur et l’établissement prêteur. Certaines sont quasi systématiques, d’autres facultatives, en fonction de votre profil. Mais toutes répondent à un objectif commun : sécuriser le remboursement du crédit en cas d’aléas de la vie. Le tableau ci-dessous détaille les principales garanties, leur rôle et leur fréquence dans les contrats.
Quel est le coût moyen d'une assurance emprunteur ?
Les tarifs varient considérablement selon votre profil et les garanties. Le taux d'assurance s'étale de 0,10% à 0,80% annuels selon votre situation.
Le coût d'une assurance emprunteur varie selon de nombreux paramètres : montant emprunté, période d'amortissement choisie, profil du demandeur (âge, état de santé...), garanties souscrites...
De plus, les assureurs privilégient souvent les assurances groupes qui peuvent coûter jusqu'à 38 000€ de plus par rapport à une délégation.

Les meilleures assurances emprunteur
Une assurance emprunteur dépend principalement du profil que vous avez, mais certains organismes d'assurance de prêt ou certaines banques sont plus plébiscitées que d'autres. Voici un tableau récapitulatif des meilleurs partenaires d'assurance emprunteur pour 2026 :
 AXA
- Cibles tous profils jusqu’à 50 ans
- Cadre et Non Cadre, Fonction publique
- Intermittent du spectacle
- Professions médicales
 Cardif
- Cibles tous profils jusqu’à 46 ans
- Cadre et Non cadre, Fonction publique
- Profession libérale
- Sans profession avec allocations
- Intermittent du spectacle
 CNP
- Cibles + 50 ans
- Sans activité professionnelle
- Pas de tarifs distinctifs entre les CSP en CI
- Absence totale d'exclusions sportives en CI
 Generali
- Cibles tous profils jusqu’à 50 ans
- Sans profession avec allocations
- Toutes professions (aucune exclusion métier)
 GAN
- Cible tous profils jusqu’à 55 ans
- Cadre et Non Cadre
- Fonction publique
- Profession libérale
- Professions médicales
 Harmonie Mutuelle
- Tarif 18-45 ans
- Cœur de cible 30-45 ans
- Sans profession avec allocations
- Fonction publique
- Cadre et Non cadre
 MAIF
- Tarif 18-45 ans
- Avantage 40/50 ans et 51/60 ans
- Sans profession avec allocations
- Fonction publique
- Cadre et Non cadre
 Malakoff Humanis
- Cibles 18-55 ans
- Souscription toute garanties Intermittent du spectacle / saisonnier Cadre
- Fonction publique
- Profession libérale
- Sans profession avec allocation
- Cadre
- Professions médicales
 OradeaVie
- Tarif pour les - de 46 ans
- Tarif primo-accédants - de 35 ans
- Cible Non Cadre
- Intermittent du spectacle
- Sans activité professionnelle avec/sans indemnisation
La procédure de déclaration de sinistre
1 - Envoi du courrier
La déclaration doit être envoyée sous forme de recommandé auprès de l'organisme où le contrat a été souscrit.
2 - Analyse du contrat
L'assureur vérifie les délais prévus et les recours dans le contrat. S'ils ne sont pas respectés, il peut refuser ou limiter l'indemnisation.
3 - Contre-expertise
S'il y a désaccord sur l'état d'invalidité, vous pouvez contacter un médecin-expert pour avoir une contre-expertise.
4 - Tierce expertise
Si les médecins ne tombent pas d'accord, un 3ème expert peut intervenir, payé équitablement par les deux parties.
*Prix moyen et économies moyennes observées sur notre comparateur sur la période du 01/01/2026. Étude interne effectuée à partir de l'analyse de 19 contrats et de 12 652 demandes : moyenne des offres restituées pour une recherche d’assurance emprunteur pour une personne de 32 ans, non fumeur et sédentaire sur la période indiquée.
Avantages et inconvénients de l'assurance emprunteur
Avant de souscrire, pesez le pour et le contre pour un choix éclairé.
- Protection financière complète: garantit le remboursement du capital restant dû en cas de décès, d’invalidité ou d’incapacité, évitant que vos proches héritent d’une dette.
- Couverture personnalisable : possibilité d’adapter la quotité et les options selon votre situation et vos besoins.
- Liberté de changement depuis la loi Lemoine : possibilité de résilier et remplacer le contrat à tout moment pour obtenir de meilleures conditions.
- Investissement significatif : 25 à 35% du coût total du crédit, soit plusieurs milliers d'euros.
- Contrats groupe possiblement moins compétitifs : les assurances collectives coûtent jusqu'à 68% plus cher que les contrats individuels.
- Conditions d’accès et restrictions : questionnaire médical possible, tarification plus élevée pour certains profils, délais de carence pour certaines garanties, exclusions pour certains événements (suicide, sports extrêmes…).
Vous avez une question ?
Nous avons la réponse !
19 contrats d’assurance comparés pour faire jusqu’à 38 000€ d’économie sur votre assurance
Comparer les assurances de prêt Vous semblez résider au Luxembourg

Libérez le potentiel de vos projets : préparez-les, suivez-les, accomplissez-les.
Meilleurtaux Placement

Suivez la performance de tous vos contrats (assurance vie, retraite, immobilier, défiscalisation) et re-versez facilement. Garantie 0 paperasse.
Meilleurtaux PartenairesSécurisez votre chiffre d’affaires immobilières, gagnez en efficacité lors des premières visites, développez votre business au delà de l’immobilier et travaillez votre image et votre réputation.


 Vigilance fraude et accompagnement
Attention, vous pouvez être sollicités par de faux conseillers Meilleurtaux vous proposant des
crédits et/ou vous demandant de transmettre des documents, des fonds, des coordonnées bancaires,
etc.
Soyez vigilants · Meilleurtaux ne demande jamais à ses clients de verser sur un compte les sommes
prêtées par les banques ou bien des fonds propres, à l’exception des honoraires des courtiers. Les
conseillers Meilleurtaux vous écriront toujours depuis une adresse mail xxxx@meilleurtaux.com
Vous avez un doute sur l’un de vos contacts ou pensez être victime d’une fraude ? Consultez notre guide.
Comment comparer son assurance