Écrit par Cyril MALECOT .
Mis à jour le
14 Octobre 2026 .
Temps de lecture :
6 min
 La promesse Meilleurtaux
Chez Meilleurtaux nous aspirons à vous aider à prendre de meilleures décisions sur vos finances. Notre combat : vous rendre gagnant sur votre argent en vous donnant toutes les clés de compréhension sur nos offres. Consultez notre méthode de présentation des offres et comment nous nous rémunérons sur chacun de nos services.
- Détails
- Publié le par la Rédaction Meilleurtaux
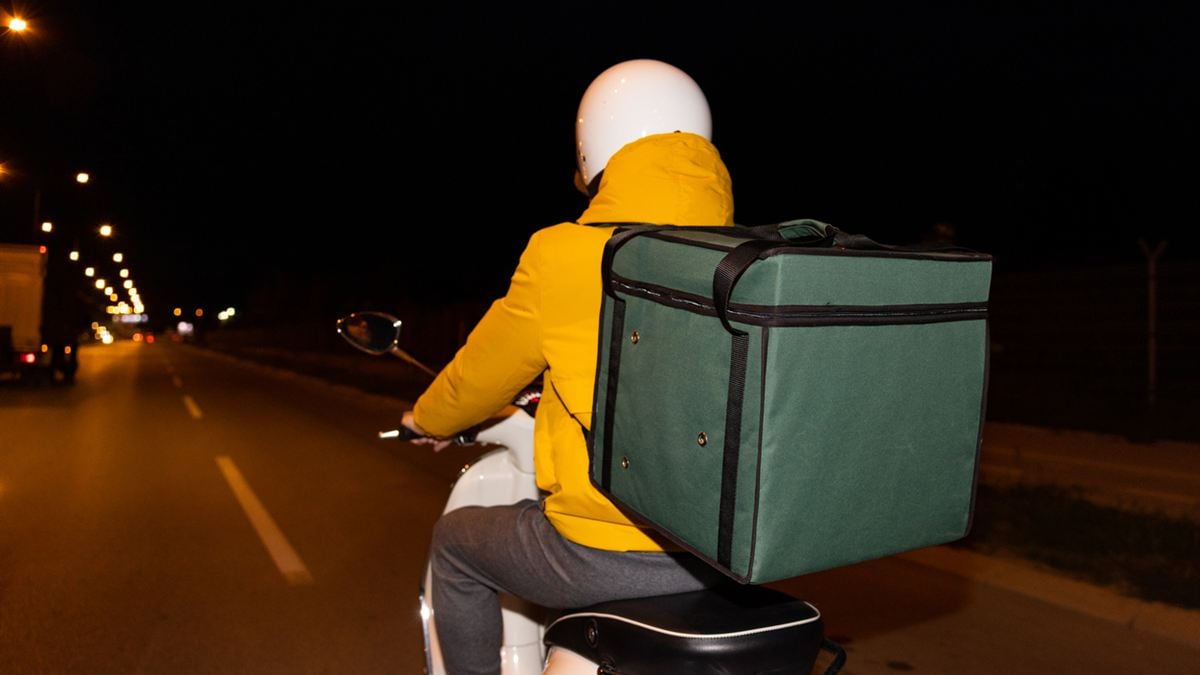
Vous avez commencé à livrer des repas le soir avec votre scooter, ou vous y pensez sérieusement ? C’est possible, mais cela implique de revoir votre assurance. En effet, un point important est à connaître : un contrat souscrit pour vos déplacements personnels ne couvre pas forcément l’usage professionnel de votre deux-roues. Beaucoup de livreurs le découvrent trop tard, souvent après un accident... Meilleurtaux vous explique ce qui change et ce qu’il faut vérifier pour livrer en toute tranquillité.
À retenir
- Effectuer des livraisons rémunérées constitue un usage professionnel du deux-roues, distinct du simple trajet domicile-travail.
- Un contrat d’assurance moto ou scooter classique ne couvre pas automatiquement cet usage : il faut le déclarer à votre assureur.
- En cas d’usage professionnel non déclaré, l’assureur peut refuser de vous indemniser après un accident.
- L’assurance ou la protection offerte par une plateforme (Uber Eats, Deliveroo, etc.) complète votre couverture, elle ne le remplace pas.
- Livrer des repas en scooter ou à moto est une activité de transport public routier de marchandises : l'inscription au registre des transporteurs (licence de transport) est obligatoire, et les plateformes exigent en plus une RC professionnelle.
Je trouve la meilleure assurance moto
Livrer à scooter ou à moto : pourquoi une assurance classique peut ne plus suffire
À la souscription de votre contrat scooter, l'assureur vous a interrogé sur l'usage prévu du véhicule. Balades, courses, trajets du quotidien : c’est ce qu’on appelle un usage privé. Le jour où vous acceptez votre première commande rémunérée, la nature du risque change complètement. Vous roulez plus, plus longtemps, souvent le soir, et avec la pression du délai.
La réglementation est très claire sur ce point. Lorsque le véhicule est utilisé pendant les heures de travail pour des déplacements professionnels, notamment des livraisons, il s'agit d'un usage professionnel, et la majorité des contrats d'assurance ne prévoient pas de couverture automatique dans ce cas.
Ce n'est donc pas un détail administratif : c'est un risque différent, que votre assureur doit connaître pour vous couvrir correctement.
Trajet domicile-travail et livraison : deux usages différents pour l'assureur
C’est la confusion la plus fréquente. Aller de chez vous à votre entreprise en scooter, ce n’est pas la même chose que passer quatre heures à enchaîner les livraisons rémunérées pour une plateforme.
Se rendre à son travail avec sa voiture, sa moto, son scooter, son vélo ou sa trottinette n’est pas un usage professionnel au sens de l’assurance. Toutefois, cela ne veut pas dire que c'est systématiquement couvert. Certains contrats incluent ces trajets sans condition, d'autres exigent un avenant ou une surprime.
Exemple concret vous utilisez votre scooter uniquement pour vos déplacements personnels, puis vous commencez à livrer deux ou trois soirs par semaine pour arrondir les fins de mois. Même occasionnelle, même limitée à quelques heures, cette nouvelle utilisation doit être obligatoirement déclarée à votre assureur.
Usage professionnel non déclaré : quel risque en cas d'accident ?
En cas d’accident, l’assureur peut refuser de vous indemniser si l’usage professionnel n’a pas été déclaré. Informer son assureur est une obligation, et une garantie spécifique, souvent appelée « usage professionnel », peut être exigée.
Concrètement, les réparations de votre scooter et vos propres blessures peuvent rester à votre charge. La victime d'un accident sera, elle, indemnisée par l'assureur, mais celui-ci peut ensuite se retourner contre vous pour récupérer les sommes versées. Selon que l'omission est jugée intentionnelle ou non, l'assureur peut aussi annuler le contrat, ou réduire votre indemnisation en proportion de la cotisation que vous auriez dû payer. S'ajoute le risque de résiliation pour fausse déclaration, qui complique fortement la recherche d'un nouvel assureur ensuite.
| Situation | Couvert par un contrat classique ? | Ce que vous devez faire |
|---|---|---|
| Balade, courses, week-end | Oui, c’est l’usage privé de base | Rien de particulier |
| Trajets domicile-travail | Selon le contrat : inclus dans certains, en option dans d’autres | Vérifier vos conditions particulières |
| Livraison rémunérée, même quelques soirs par semaine | Non, pas automatiquement | Déclarer l’usage professionnel et obtenir un accord écrit |
| Protection offerte par Uber Eats ou Deliveroo | Sans effet : elle ne remplace pas l’assurance du véhicule | Lire ce qu’elle couvre vraiment et assurer le deux-roues à part |
Je trouve la meilleure assurance moto
Quelle assurance faut-il pour exercer comme livreur en deux-roues ?
La garantie responsabilité civile, ou assurance au tiers, est le minimum imposé à tout deux-roues motorisé circulant sur la voie publique. Elle indemnise les tiers, mais laisse de côté vos propres blessures et votre véhicule. Pour un livreur exposé plusieurs heures par jour à la circulation, la question n'est donc pas d'être assuré, mais de l'être pour le bon usage et avec les bonnes garanties.
Responsabilité civile, dommages, vol et protection du conducteur : les garanties à vérifier
Pour choisir vos garanties, interrogez-vous sur votre exposition réelle sur la route. La responsabilité civile, obligatoire, couvre les dommages que vous causez aux autres. Elle n'indemnise ni vos blessures, ni les réparations de votre deux-roues. Or, un livreur passe ses journées dans le trafic urbain, où les chutes sans tiers identifié sont fréquentes.
Concrètement, voici les garanties à vérifier avant de vous lancer :
- La garantie corporelle du conducteur, qui vous indemnise en cas d’invalidité. C'est l’une des plus importantes pour un conducteur de deux-roues.
- Les dommages tous accidents, seuls à intervenir sur une chute sans tiers identifié.
- Le vol et l’incendie, avec une attention particulière aux arrêts répétés devant les restaurants.
- L'assistance 0 km, indispensable quand une panne vous immobilise en pleine tournée.
- L'équipement du conducteur (casque, gants, blouson), rarement compris par défaut.
Assurance de la plateforme : pourquoi faut-il vérifier précisément ce qu'elle couvre ?
Les plateformes de livraison peuvent proposer des solutions de protection pour les livreurs. Elles existent, elles sont utiles, mais elles ne remplacent pas l’assurance de votre deux-roues.
Chez Uber Eats, la police de responsabilité civile souscrite auprès de Zurich Insurance précise elle-même qu’elle ne remplace pas l'assurance obligatoire que la loi impose à tout propriétaire ou utilisateur de véhicule à moteur, et exclut les dommages aux biens dont le livreur a la garde, véhicules compris. La Protection Partenaire avec AXA, prise en charge par Uber, verse notamment, après un accident survenu pendant une course, une indemnité journalière de 30 € pendant 30 jours maximum, et un forfait de 1 000 € si l'hospitalisation dépasse 24 heures. Uber précise lui-même que cette protection n'inclut aucune assurance du véhicule.
On observe la même logique chez Deliveroo. La RC professionnelle offerte est réservée aux livreurs à vélo. Pour les scooters et motos, la plateforme exige une licence de transport léger de marchandises et une attestation de RC professionnelle.
Ces protections se superposent donc à votre assurance deux-roues, elles ne s'y substituent pas.
Je trouve la meilleure assurance moto
Livreur à scooter ou moto : les vérifications à faire avant de prendre la route
Avant d’effectuer votre première course, prenez le temps de vérifier ces différents points :
- Déclarez précisément votre activité à votre assureur : livraison rémunérée, plateforme concernée, fréquence et horaires. Il faut être le plus transparent possible.
- Demandez une confirmation écrite : pour avoir la certitude que l'usage livraison est bien couvert, par mail ou par avenant. Un accord oral ne vous protégera pas en cas de litige.
- Vérifiez les exclusions : notamment celles liées au transport de marchandises et au non-respect du Code de la route.
- Comparez les formules acceptant spécifiquement la livraison : tous les assureurs ne prennent pas ce risque, et les garanties varient beaucoup d’un contrat à l’autre.
Bon à savoir Si vous livrez en speed bike ou en cyclomoteur, les règles diffèrent encore. Consultez notre page dédiée à l'assurance speedbike et cyclomoteur pour en savoir plus.
Questions fréquentes sur l’assurance deux-roues pour livreur (FAQ)
Mon assurance scooter classique me couvre-t-elle pour Uber Eats ou Deliveroo ?
Pas automatiquement. Les livraisons effectuées pendant vos heures de travail constituent un usage professionnel, que la majorité des contrats personnels ne couvrent pas d’office. Pour être en règle, vous devez le déclarer à votre assureur et, le plus souvent, souscrire une garantie « usage professionnel ».
Que risque un livreur s'il n'a pas déclaré son activité à son assureur ?
Un refus d'indemnisation en cas d'accident, avec l'ensemble des frais à votre charge, et une possible résiliation du contrat pour fausse déclaration. S'ajoutent également les sanctions prévues par le Code des transports si vous livrez en deux-roues motorisé sans être inscrit au registre national des transporteurs.
Quelle assurance faut-il pour effectuer des livraisons à scooter ou à moto ?
Il faut combiner trois couvertures. D'abord l'assurance du deux-roues lui-même, obligatoire, avec l'usage professionnel déclaré à l'assureur. Ensuite une responsabilité civile professionnelle liée à l'activité de livraison, que les plateformes exigent pour les véhicules motorisés. Enfin les garanties adaptées à votre exposition réelle sur la route : protection corporelle du conducteur, dommages tous accidents, vol et assistance.
Le lien a bien été copié
 Vous semblez résider au Luxembourg